Sie haben Ihren Renteneintritt auf den 28. statt auf den 1. des Monats festgelegt? Dieses kleine Kalenderdetail kann teuer werden. Ein Tag Unterschied genügt manchmal, um Ihre erste Rentenzahlung um mehrere Wochen zu verschieben oder sogar ein ganzes Versicherungsquartal zu verlieren. Hier erfahren Sie, wie der exakte Tag Ihres Rentenstarts Ihre Finanzen beeinflusst.
Warum der Tag des Renteneintritts direkt die erste Rentenzahlung beeinflusst
Die Rente wird nie am Tag der Beendigung Ihrer Tätigkeit ausgezahlt. Es gibt immer systematisch eine Verzögerung zwischen dem Ausfall des Einkommens und dem Beginn der Rentenleistung. Diese Verzögerung hängt von der Rentenversicherung ab, beruht aber immer auf der Logik vollständiger Monate: Die Rente beginnt am ersten Tag des Monats, der dem Beginn aller Anspruchsvoraussetzungen folgt.
Der Versatz zwischen Beendigung der Tätigkeit und Rentenbeginn
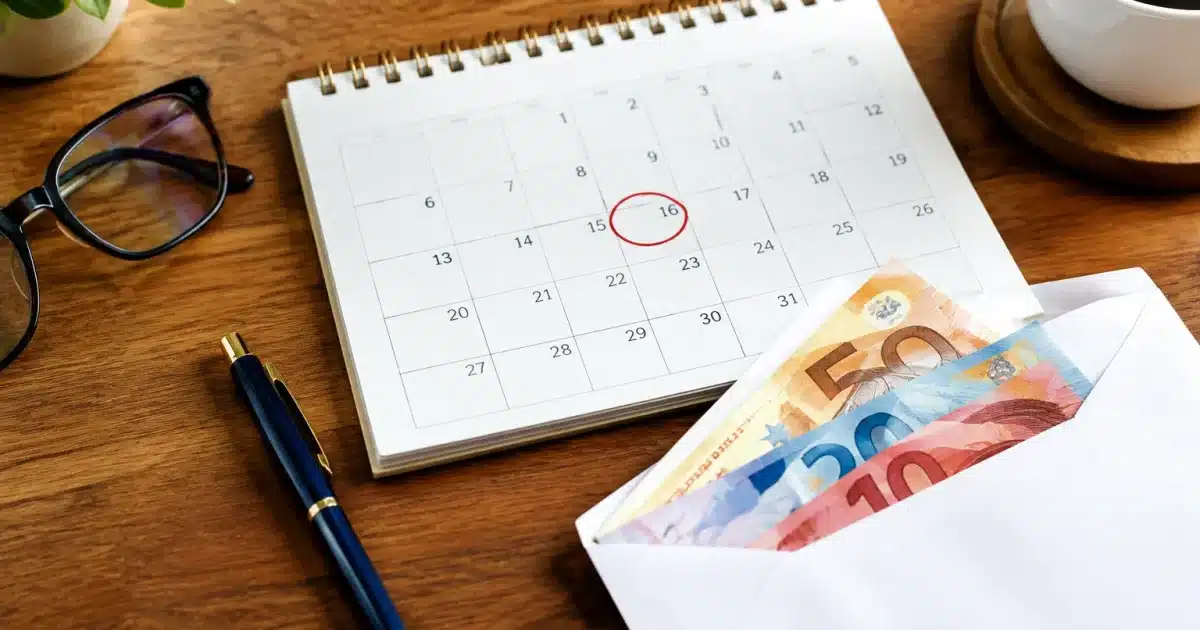
Konkret heißt das: Wenn Ihr letzter Arbeitstag auf den 15. des Monats fällt, beginnt Ihre Rente nicht am 16. Sie startet am 1. des folgenden Monats. Sie verlieren damit die Hälfte eines Monats an Anspruch, ohne Ausgleich. Der richtige Renteneintrittstag bleibt daher der allerletzte Tag des Monats, niemals ein Tag mittendrin.
Dieser Mechanismus erklärt, warum so viele zukünftige Rentner ihre Tätigkeitsbeendigung bewusst auf den 30. oder 31. legen, je nach Monat. Das Ziel: eine ununterbrochene Einkommensstruktur ohne finanzielle Lücke zwischen letztem Gehalt und erster Rentenzahlung.
Renteneintritt zum Monatsende: Das Risiko, einen Monat Einkommen zu verlieren
Ein zu früher Eintritt im Monat erzeugt dagegen eine Finanzierungslücke. Nehmen wir ein einfaches Beispiel: Ein Arbeitnehmer beendet seine Tätigkeit am 20. März. Seine Rente beginnt am 1. April, aber die erste Rentenzahlung kommt praktisch erst Ende April oder Anfang Mai, je nach administrativen Bearbeitungszeiten. Resultat: fast sechs Wochen ohne regelmäßiges Einkommen.
Zahlenbeispiel: Austritt am 30. April statt am 20.
Wer seinen Arbeitsplatz am 30. April statt am 20. verlässt, behält zehn zusätzliche Tage Gehalt und startet seine Rente bereits am 1. Mai, ohne unnötige Zahlungsverzögerung. Im Jahresverlauf vermeidet diese einfache Datumsänderung einen reinen Einkommensverlust, der etwa einem halben Monat entspricht.
Die Regelung des vollständigen Kalenderquartals und ihre Auswirkungen auf Ihre Rechte
Die Zahlungsverzögerung ist nicht das einzige Problem. Der gewählte Tag beeinflusst auch die Versicherungsquartale, ein entscheidendes Element für die Reguläre Altersgrenze ohne Kürzung.
Wie Versicherungsquartale angerechnet werden und warum ein Tag zählt
Ein Kalenderquartal wird nur angerechnet, wenn es vollständig gearbeitet oder beitragszahler ist – eine Regelung, die auf der Logik vollständiger Quartale beruht. Am 2. Januar statt am 31. Dezember auszuscheiden macht einen großen Unterschied: Im ersten Fall wird das begonnene Quartal nicht als vollständig für das laufende Jahr anerkannt, während ein Austritt am 31. Dezember das Vorjahr ordnungsgemäß abschließt. Die Logik des Kalenderquartals wird streng angewendet, ohne Toleranz für einige fehlende Tage.
Das Phantom-Quartal: Wenn zu spätes Ausscheiden ein Quartal auslöscht und zu lebenslanger Kürzung führt
Dieses Phänomen betrifft diejenigen, die ein paar Tage nach Quartalsanfang ausscheiden, ohne das Quartal vollständig zu validieren. Folge: Dieses Quartal wird bei der Rentenberechnung nicht berücksichtigt, was dazu führen kann, dass ein Fall unter die erforderliche Schwelle für den vollen Rentensatz fällt. Die Konsequenz ist eine Kürzung, die dauerhaft auf den Rentenbetrag angewendet wird – ein monatlicher Einkommensverlust, der sich lebenslang wiederholt.
| Eintrittsdatum | Angerechnetes Quartal | Erste Rentenzahlung |
|---|---|---|
| 31. Dezember | Ja, Quartal vollständig | 1. Januar, ohne Verzögerung |
| 2. Januar | Nein, Quartal unvollständig | 1. Februar, Verzögerung um einen Monat |
Die versteckte Steuerauswirkung Ihrer Eintrittsdatumswahl
Neben der Zahlung und den Quartalen hat der Eintrittskalender auch Auswirkungen auf die Einkommensteuer – oft übersehen bei der Entscheidung.
Renteneintrittsabfindung und Gehalt/Renten-Kumulation: Auswirkungen auf Ihre Steuern
Die Renteneintrittsabfindung des Arbeitgebers wird auf das zu versteuernde Einkommen des Jahres addiert, in dem sie gezahlt wird. Wenn Ihr letztes Gehalt, Ihre Abfindung und Ihre erste Rentenzahlung alle im selben Kalenderjahr anfallen, kann die Kumulation Ihren Familienlastenausgleich erhöhen und damit Ihre Einkommensteuerstufe. Ein schlecht gewählter Eintritt im Kalender kann so zu einer höheren Steuerlast als erwartet führen.
Eintritt auf Januar verschieben, um die Steuern zu optimieren
Viele Arbeitnehmer verlängern ihre Tätigkeit bewusst um ein paar Wochen, um ihren Eintritt ins nächste Jahr zu verschieben. Eine Tätigkeitsverlängerung bis Januar ermöglicht es, die Abfindung und das letzte Gehalt auf zwei unterschiedliche Steuerjahre zu verteilen und damit den Druck der Kumulation auf eine einzelne Erklärung zu reduzieren. Diese legale Steueroptimierung wird häufig von Vermögensberatern empfohlen.
Die drei Schritte zur Sicherung Ihres Eintrittsdatums und Vermeidung von Fallstricken
Vor der Festlegung eines Datums ermöglichen drei einfache Überprüfungen, die meisten unangenehmen Überraschungen zu vermeiden. Zunächst sollten Sie systematisch einen Eintritt am letzten Tag des Monats dem Eintritt in der Monatsmitte vorziehen, um keinen Tag an Ansprüchen zu verlieren. Dann überprüfen Sie, dass das laufende Quartal vollständig sein wird, bevor Sie ausscheiden – konsultieren Sie dazu Ihren Versicherungsverlauf bei der Deutschen Rentenversicherung. Schließlich berücksichtigen Sie die Steuerauswirkungen, indem Sie die Kumulation von Abfindung, letztem Gehalt und erster Rentenzahlung für dasselbe Jahr simulieren, um zu entscheiden, ob es besser ist, auf Januar zu verschieben.
Die Rentenberechnung wird idealerweise mehrere Monate voraus geplant, indem diese drei Parameter mit Ihrer Rentenversicherung abgestimmt werden. Eine kostenlose Rentenberatung, ab 55 Jahren verfügbar, erlaubt es, den optimalen Tag je nach Ihrer persönlichen Situation genau zu überprüfen, anstatt sich auf ein zufällig gewähltes Datum zu verlassen.