Un notaire vous annonce que vous héritez. Le réflexe naturel, c’est de dire oui tout de suite. Pourtant, dans plusieurs cas précis, cette précipitation peut transformer un cadeau en fardeau financier ou familial. Avant de signer quoi que ce soit, il existe des situations où mieux vaut prendre le temps de la réflexion.
Les 3 options successorales à connaître avant de décider
La loi française prévoit trois choix face à une succession, et c’est justement cette liberté qui doit vous alerter : si un choix simple et automatique existait, la loi n’en offrirait pas trois. La première option, l’acceptation pure et simple, engage l’héritier sur son patrimoine personnel : il récupère les biens mais rembourse aussi toutes les dettes, même si elles dépassent la valeur du patrimoine reçu. La deuxième, l’acceptation à concurrence de l’actif net, limite le remboursement des dettes à la valeur des biens hérités, un filet de sécurité appréciable quand on doute de l’état réel des comptes du défunt. La troisième, la renonciation à la succession, consiste à refuser purement et simplement l’héritage, comme si l’héritier n’avait jamais existé dans la succession.
- Acceptation pure et simple : engagement total, y compris sur les dettes
- Acceptation à concurrence de l’actif net : protection contre le passif caché
- Renonciation à la succession : sortie complète, sans droits ni obligations
Choisir la bonne option successorale dépend entièrement de la situation. Voici cinq cas où l’acceptation immédiate et pure et simple n’est clairement pas le bon réflexe.
Situation 1 : l’héritage comporte plus de dettes que d’actifs
C’est le scénario le plus redouté : le passif successoral dépasse l’actif disponible. Un parent qui a contracté des crédits, cautionné une entreprise ou accumulé des dettes fiscales peut laisser une succession déficitaire (voir le remboursement des dettes d’un parent décédé par ses enfants). Accepter purement et simplement dans ce cas revient à payer les dettes du défunt avec son propre argent, sans limite. L’acceptation à concurrence de l’actif net évite ce piège : elle plafonne le remboursement à la valeur du patrimoine hérité, ni plus ni moins.
Situation 2 : l’indivision risque de créer des conflits familiaux durables
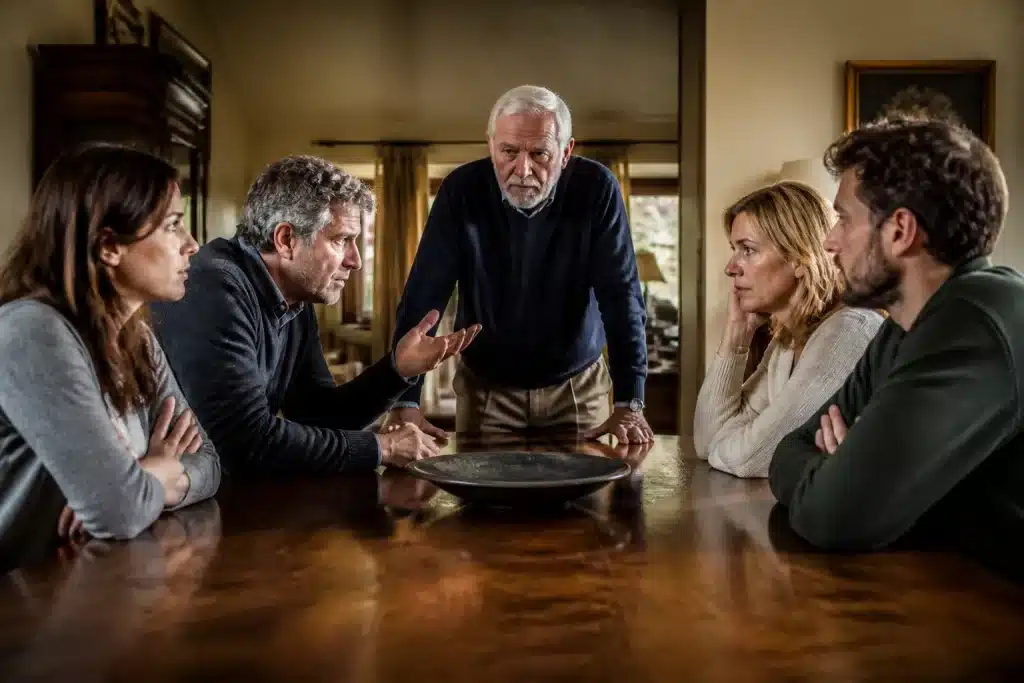
Quand plusieurs héritiers reçoivent un bien commun, comme une maison de famille, ils entrent en indivision. Chaque décision, vendre, louer, rénover, doit alors se prendre à l’unanimité ou selon des règles précises. Ce mode de gestion collective bloque souvent les projets pendant des années dès qu’un désaccord surgit entre frères et sœurs, parfois à cause d’un détail banal qui empoisonne une succession entre héritiers. Accepter sans anticiper ce risque, sans discuter au préalable du sort du bien, expose à des années de tension et parfois à un passage devant le tribunal judiciaire pour trancher un partage impossible à l’amiable.
Situation 3 : vos enfants hériteront à votre place en cas de renonciation
Beaucoup pensent qu’en renonçant, ils protègent leur famille des dettes. C’est vrai, mais partiellement. La représentation successorale fait que les enfants du renonçant prennent automatiquement sa place dans la succession. Si le grand-parent laisse un passif important, ce sont les petits-enfants qui deviendront héritiers à leur tour, avec les mêmes questions à trancher. Un héritier réservataire qui renonce doit donc réfléchir à l’impact sur sa propre descendance avant d’agir, et parfois organiser une renonciation coordonnée avec ses enfants majeurs.
Le cas concret du bien qui cache un passif
Un père laisse une entreprise individuelle endettée. Son fils accepte purement et simplement, pensant hériter d’un local commercial. Six mois plus tard, un créancier réclame 40 000 € de dettes fournisseurs impayées, à régler sur son propre patrimoine. Une acceptation à concurrence de l’actif net aurait limité ce remboursement à la valeur réelle des biens transmis.
Situation 4 : l’acceptation immédiate vous empêche d’avoir une vision d’ensemble
Un héritage ne se limite jamais à un chiffre isolé. Il modifie l’équilibre global de votre patrimoine, votre fiscalité, vos droits déjà acquittés, vos projets d’investissement. Accepter dans la précipitation, sans consulter un professionnel, prive d’une vision patrimoniale complète de la situation. Un conseil patrimonial permet d’anticiper les conséquences fiscales d’un placement, d’un bien immobilier supplémentaire ou de droits de succession déjà réglés qui pourraient influencer une stratégie de gestion de patrimoine plus large.
Situation 5 : les délais légaux jouent en votre faveur pour temporiser
Rien n’oblige à décider dans la minute. La loi accorde un délai de 4 mois minimum à partir de l’ouverture de la succession avant qu’un créancier ou un cohéritier puisse forcer une prise de décision. Passé ce délai, l’héritier dispose encore, en principe, d’un délai de 10 ans pour formaliser son choix, sauf mise en demeure accélérant la procédure. Cette marge de manœuvre permet de faire l’inventaire réel du patrimoine, de vérifier l’existence de dettes cachées et de consulter un notaire avant tout engagement irréversible.
Comment prendre la bonne décision : les réflexes à adopter
Avant toute signature, demandez un état précis de l’actif et du passif de la succession. Faites établir un inventaire par le notaire si le patrimoine comprend une entreprise, des placements complexes ou des biens à l’étranger. Ne laissez jamais l’urgence émotionnelle dicter un choix aussi lourd : un héritage refusé trop vite peut priver d’un bien précieux, mais un héritage accepté trop vite peut se transformer en cadeau empoisonné. Prendre quelques semaines de réflexion, avec l’appui d’un professionnel, coûte largement moins cher qu’une erreur d’option successorale.