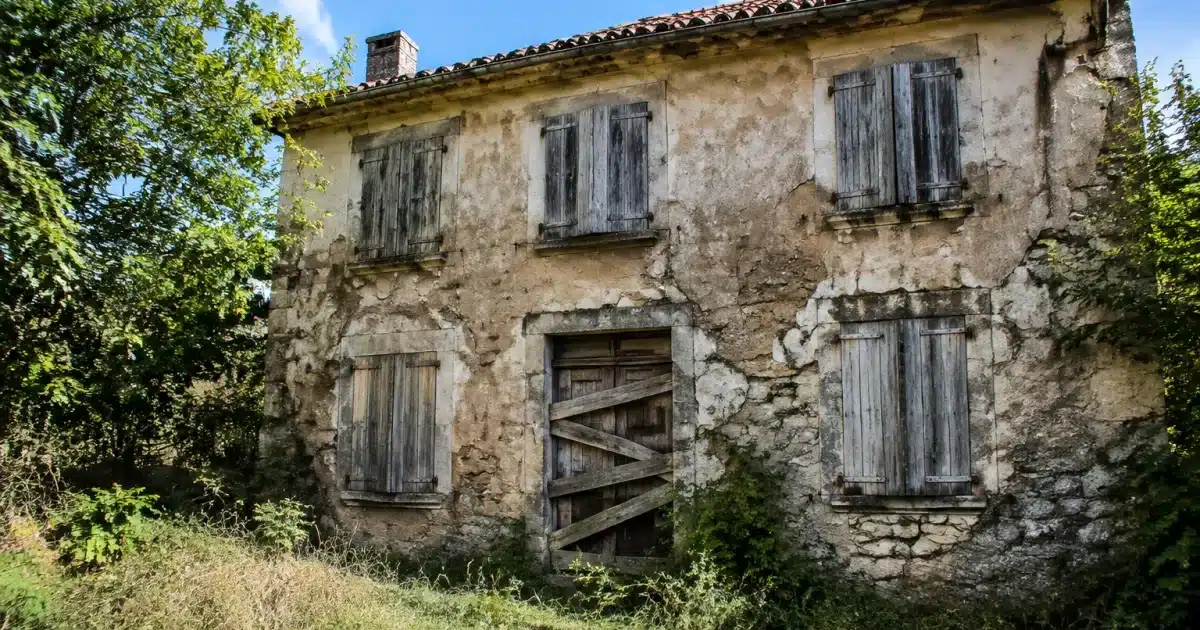
En vattenskada som läcker i flera veckor i ett obebott hus, ingen som märker det, och till slut vägrar försäkringsbolaget att betala ersättning. Det är en skräckscenario som många arvingar möter när de står inför ett hus som är obebott efter ett dödsfall. Och risken är mycket verklig: den vanliga hemförsäkringen är inte utformad för att skydda en fastighet som står tom under längre tid.
Förklaringen är enkel. Ett bebodd hus får naturlig övervakning: någon märker en läcka, en misstänkt lukt, ett krossat fönster. Så snart huset står tomt försvinner denna säkerhetsnät, och försäkringsbolaget anser att risken för allvarlig skada (okänd brand, inbrott, vattenskador) ökar kraftigt. Det är därför de flesta vanliga försäkringar begränsar sitt skydd om fastigheten står tom för länge, normalt efter 60 eller 90 dagar utan beboende.
Varför hemförsäkringen kanske inte täcker ett tomt hus efter dödsfall
När en förälder dör och hennes hus står tomt medan dödsboet regleras, fortsätter det befintliga kontraktet teoretiskt sett. Men i praktiken upptäcker arvingar ofta för sent att vissa försäkringsdelar upphör att gälla efter en viss tid av tomhet.
Försäkringsundantag vid långvarig tomhet
De flesta hemförsäkringar har en klausul som begränsar skyddet när fastigheten står tom under längre tid, ofta mellan 60 och 90 dagar beroende på försäkringsbolag. Efter denna period kan en skada som vattenskada, brand eller inbrott leda till reducerad eller helt nekad ersättning. Försäkringsbolaget anser att frånvaron av regelbunden närvaro utgör en försämring av risken som inte har anmälts.
Skyldigheten att anmäla ändrad situation till försäkringsbolaget
Den här punkten är ofta okänd för arvingar: lagen föreskriver att alla ändringar som påverkar den försäkrade risken måste anmälas till försäkringsbolaget, och tomhet på fastigheten räknas dit. Utan denna anmälan av tomhet kan försäkringsbolaget åberopa vilseledande uppgift eller utelämnad information för att vägra ersättning för en skada, även om premierna har betalts. Denna åtgärd, enkel på papperet, glöms ofta bort i de första veckorna efter ett dödsfall.
Det vanligaste scenariot
Ett rör spricker i ett hus som varit tomt i tre månader. Skadan upptäcks först vid ett besök från en granne. Försäkringsbolaget åberopar utebliven anmälan av tomhet och långvarig tomhet för att kraftigt reducera eller vägra ersättning. Det här typexemplet visar varför det är viktigt att förebygga denna risk för att undvika stora problem för arvingarna.
De verkliga riskerna med ett obebott hus utan övervakning
Ett tomt hus lockar inte bara skador relaterade till fukt och förfall. Det blir också ett mer synligt mål för inbrott, då det saknas människor som rör sig omkring eller ljus på kvällen. Frost på vintern kan spräcka rör, ett skadat tak kan låta vatten tränga in under månader utan att någon märker det, och ett elfel kan utlösa en brand som sprider sig långt innan den upptäcks.
Utöver materiella skador kan ägarens eller arvingarnas ansvar också aktiveras om fastigheten orsakar skador på tredje part, till exempel en takpanna som faller på en förbipasserande eller en läcka som översvämmar granngården. Det är en aspekt som ofta förbises men som är viktig att kontrollera i försäkringen.
Anpassa försäkringen under dödsboprocessen
Anmäl tomheten och justera försäkringen
Det första steget är att informera försäkringsbolaget om att fastigheten nu är tom och sedan när. Denna anmälan av tomhet gör det möjligt för försäkringsbolaget att anpassa försäkringen, ibland genom att lägga till särskilda villkor som regelbundna besök eller avstängning av vatten och el. Det skyddar också arvingarna i fall av en skada, då försäkringen då förblir fullständig utan risk för undantag på grund av utelämnad information.
Teckna en försäkring för tomt hus om nödvändigt
När tomheten blir långvarig blir det ofta bättre att säga upp den vanliga försäkringen och i stället teckna en försäkring specifikt utformad för tomma fastigheter. Denna försäkring tar hänsyn till att fastigheten är obebott och erbjuder skydd anpassat för de verkliga riskerna: brand, vattenskada, skadegörelse, naturkatastrofer. Premien är normalt högre än för en vanlig försäkring, men den ger mycket bättre skydd vid en skada.
| Situation | Lämplig försäkring |
|---|---|
| Kortvarig tomhet (mindre än 3 månader) | Vanlig hemförsäkring med anmälan av tomhet |
| Långvarig tomhet (mer än 3 månader) | Försäkring för tomt hus |
| Lägenhet i bostadsrätt | Kontroll av stadgar + försäkring för gemensamma utrymmen |
Skyldigheter och särskilda situationer beroende på fastighetstyp
Ett friliggande hus och en lägenhet i ett bostadsrättsföretag utsätts inte för exakt samma krav. I ett bostadsrättsföretag föreskriver stadgarna ofta att det måste finnas försäkring som täcker åtminstone ansvaret gentemot tredje part, eftersom en skada i en tom lägenhet kan påverka gemensamma utrymmen eller grannlägenheter. Styrelsen kan också kräva ett försäkringsbevis som är uppdaterat, även under dödsboprocessen.
För ett friliggande hus är huvudrisken fortfarande att en skada inte upptäcks snabbt. Det rekommenderas då att organisera regelbundna besök, stänga av vatten om huset är tomt länge, och kontrollera att försäkringen täcker inbrott, vilket är särskilt oroande för synligt obebodda hus.
Vem betalar hemförsäkringen medan dödsboet regleras
Så länge dödsboet inte är reglerat fortsätter den försäkring som den avlidne tecknade i princip att gälla, och det är själva dödsboet som måste betala premierna (med tillgängliga medel eller ett förskott från arvingarna), på samma sätt som andra utgifter som fortsätter efter dödsfallet. Arvingarna kan också välja att säga upp den befintliga försäkringen och teckna en ny, bättre anpassad till tomhetsituationen, särskilt om premien eller försäkringsskyddet inte längre motsvarar husets verkliga behov.
I alla fall är det bättre att aldrig låta försäkringen löpa ut utan ersättning. Ett hus utan försäkring, även tillfälligt, exponerar arvingarna för att själva bära kostnaden för en skada utan någon möjlighet till ersättning, vilket kan innebära mycket stora belopp beroende på omfattningen av skadorna.