On prépare sa retraite pendant vingt ans : trimestres, simulations, rachats de points. Et ce qui vient après, on le laisse au hasard. Or le basculement dans la perte d’autonomie se joue rarement le jour d’une chute. Il se construit sur des années, par petits renoncements que personne ne remarque.
La bonne nouvelle, c’est que la majorité des leviers se situent entre 50 et 70 ans. La mauvaise, c’est qu’ils sont presque tous invisibles tant qu’on va bien.
Vieillir sans dépendance : ce qui se joue dès la cinquantaine
La dépendance n’arrive presque jamais d’un coup. Elle s’installe quand plusieurs fragilités se cumulent : des muscles qui fondent, un logement devenu piégeux, un cercle social qui se réduit, une vue ou une audition qu’on ne corrige pas. Aucun de ces facteurs n’est décisif seul, mais ensemble, ils font basculer.
Le mécanisme est connu des gériatres : la perte d’autonomie est souvent précédée d’une phase de fragilité, qui peut durer des années et qui reste réversible. C’est dans cette fenêtre que l’anticipation change vraiment les choses. Attendre les premiers « pépins » de santé, c’est agir quand la marge de manœuvre a déjà fondu.
Voici un calendrier réaliste, décennie par décennie, pour savoir quoi faire et quand.
Activité physique, équilibre et prévention des chutes : les leviers à activer tôt
Le premier levier est le plus banal et le plus négligé : bouger. Les recommandations de santé publique tournent autour de 150 minutes d’activité modérée par semaine, mais ce qui compte pour l’autonomie, c’est surtout le travail de l’équilibre et de la force des jambes. Se lever d’une chaise sans les mains, monter un escalier sans se tenir, tenir quelques secondes sur un pied : ces gestes disent beaucoup de votre avenir.
La chute est la grande porte d’entrée vers la dépendance. Une fracture du col du fémur à 80 ans change une vie, et la peur de retomber pousse ensuite à moins marcher, donc à perdre encore du muscle. Le cercle vicieux démarre souvent bien avant l’accident, quand on arrête le vélo, la marche ou le jardinage « parce qu’on est fatigué ».
Dès 50 ans, trois séances de marche rapide, de natation, de danse ou de gymnastique douce suffisent à poser des bases. À 60 ans, ajoutez des exercices d’équilibre (tai-chi, yoga, gym adaptée) et du renforcement musculaire léger. Une seule séance de marche hebdomadaire ne fait pas le travail.
Adapter son logement et son cadre de vie avant d’en avoir besoin
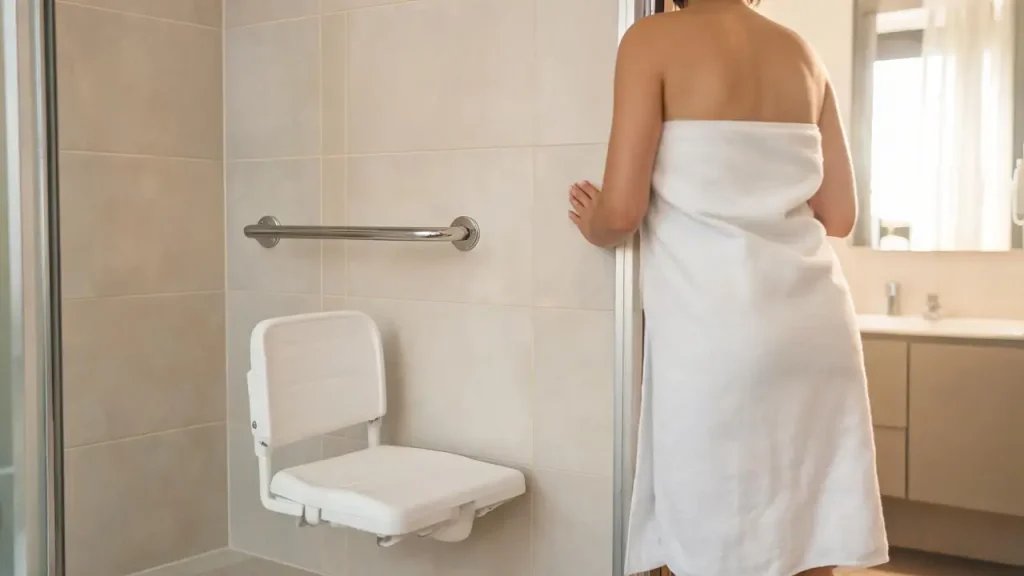
Le logement est le sujet qu’on repousse le plus, parce qu’il renvoie à l’idée même de vieillir. Pourtant, c’est lui qui décide si le maintien à domicile sera possible le jour où la mobilité baissera. Une salle de bains avec baignoire haute, un escalier raide, une chambre à l’étage : chacun de ces détails peut rendre une maison inhabitable à 80 ans.
Posez-vous la question du lieu de vie à 55 ou 60 ans, pas à 80. Votre domicile est-il proche des commerces, des transports, d’un médecin ? Pouvez-vous y vivre sans voiture ? Vaut-il mieux déménager tant que vous avez l’énergie de le faire, plutôt que de le subir plus tard dans l’urgence ?
Si vous restez, faites les travaux progressivement : douche à l’italienne, barres d’appui, éclairage automatique, suppression des tapis, rez-de-chaussée aménagé. Des aides existent pour les adaptations, comme MaPrimeAdapt’, sous conditions d’âge, de ressources et de situation. Se renseigner avant de lancer les travaux évite de passer à côté d’un financement.
Entretenir le lien social, sa santé et ses routines au quotidien
L’isolement pèse sur l’autonomie autant que certaines maladies. Quand le travail s’arrête, le réseau professionnel disparaît d’un coup, et le cercle social se rétrécit sans bruit. Associations, bénévolat, clubs sportifs, activités culturelles, relations de voisinage : tout ce qui crée des rendez-vous réguliers protège, parce qu’il oblige à sortir, à marcher, à parler.
Côté santé, le médecin traitant est le pivot. Depuis quelques années, le dispositif « Mon bilan prévention » propose des rendez-vous gratuits à des âges clés (45-50, 60-65 et 70-75 ans), l’occasion de faire le point sur le sommeil, l’alimentation, la mémoire, la vue et l’audition. Une baisse d’audition non corrigée isole et accélère le repli sur soi, d’où l’intérêt de la traiter tôt.
Les routines font le reste : des repas réguliers avec assez de protéines, un sommeil protégé, des sorties quotidiennes, même courtes. Rien de spectaculaire, mais ces habitudes installées à 55 ans tiennent encore à 80.
Mandat de protection future : le papier qu’on signe toujours trop tard
Sans ce document, si vous ne pouvez plus exprimer votre volonté, la désignation d’un proche passe par un juge, avec délais et formalités. Le mandat permet de choisir à l’avance la personne qui s’occupera de vos affaires, et il ne se signe valablement que tant que vous avez toute votre tête.
Anticiper les coûts, les aides et les démarches : documents et dernières volontés compris
Le coût de l’autonomie est la grande inconnue. Une heure d’aide à domicile revient souvent entre 25 et 30 euros chez un prestataire, ce qui monte vite à quelques centaines d’euros par mois dès que l’aide devient quotidienne. En EHPAD, le reste à charge dépasse fréquemment 2 000 euros par mois, parfois nettement plus selon la région et l’établissement.
L’allocation personnalisée d’autonomie (APA) peut alléger la note à partir de 60 ans, mais elle n’est pas automatique : elle est attribuée par le département après évaluation du niveau de perte d’autonomie, et dépend des ressources. Elle ne couvre jamais tout. D’où l’intérêt de vérifier à 55 ou 60 ans ce que prévoit réellement votre mutuelle, et de se demander si une garantie dépendance a du sens dans votre situation.
Reste le volet juridique, que beaucoup laissent aux enfants. Voici les trois documents à régler tant que vous êtes en pleine possession de vos moyens :
- Les directives anticipées, qui précisent vos souhaits sur les soins de fin de vie si vous ne pouvez plus vous exprimer.
- Le mandat de protection future, pour désigner qui gérera votre quotidien et votre patrimoine le cas échéant.
- Vos dernières volontés : testament, éventuelle assurance-vie, souhaits pour les obsèques.
Parlez-en à vos proches, même si le sujet est pénible. Ils sauront ce que vous voulez, et ils n’auront pas à deviner dans l’urgence. Ce sont souvent les familles qui n’en ont jamais parlé qui vivent les crises les plus dures.
Par où commencer cette semaine
Inutile de tout lancer en même temps. Prenez rendez-vous avec votre médecin traitant pour un bilan, inscrivez une activité physique à votre agenda, et regardez votre logement avec l’œil d’un octogénaire : où risquez-vous de tomber, de ne plus pouvoir monter, de vous retrouver seul ? Ces trois gestes posent déjà la base d’un vieillissement serein.
Le reste viendra par étapes : l’aménagement, les aides, les papiers. Vieillir sans dépendance ne relève pas de la chance. C’est un projet, et il vaut mieux le démarrer avant d’en avoir besoin.