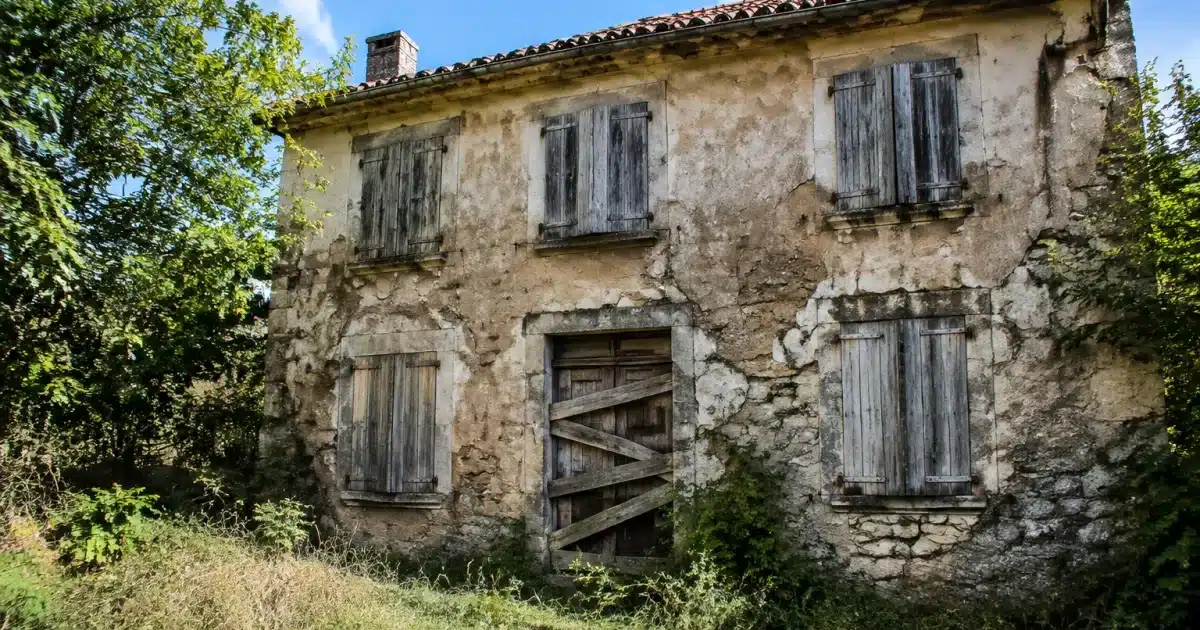
Un danno causato da infiltrazioni d’acqua che continua per settimane in una casa vuota, nessuno per accorgersene, e alla fine un rifiuto di indennizzo dell’assicuratore. È lo scenario che preoccupa molti eredi che si trovano di fronte a un immobile rimasto sfitto dopo un decesso. E il rischio è ben reale: il contratto di assicurazione abitazione classico non è stato concepito per proteggere un bene inoccupato per un lungo periodo.
La ragione è semplice. Una casa abitata beneficia di una sorveglianza naturale: qualcuno nota una perdita, un’umidità sospetta, una finestra rotta. Non appena l’immobile rimane vuoto, questa protezione scompare, e l’assicuratore ritiene che il rischio di sinistro grave (incendio non rilevato, furto, infiltrazione) aumenti notevolmente. Per questo motivo la maggior parte dei contratti standard limita la garanzia in caso di non-occupazione prolungata, generalmente oltre i 30, 60 o 90 giorni consecutivi, a seconda delle condizioni di polizza.
Perché l’assicurazione abitazione classica non copre sempre un immobile vuoto dopo un decesso
Quando un genitore muore e la sua casa rimane disabitata per il tempo della successione, il contratto esistente continua teoricamente a essere in vigore. Ma nella pratica, gli eredi scoprono spesso troppo tardi che alcune garanzie diventano inefficaci dopo un certo periodo di vacanza.
Le esclusioni di garanzia legate alla non-occupazione prolungata
La maggior parte dei contratti di assicurazione abitazione prevede una clausola di esclusione di garanzia in caso di immobile disabitato per un periodo lungo, spesso fissato tra i 30 e i 90 giorni a seconda delle compagnie assicurative. Dopo questo periodo, un sinistro come un danno da acqua, un incendio o un furto può portare a un indennizzo ridotto o addirittura a un rifiuto totale di copertura. L’assicuratore ritiene che l’assenza di presenza umana regolare costituisca un’aggravazione del rischio che non è stata comunicata.
L’obbligo di dichiarazione preventiva all’assicuratore
Questo punto è spesso sconosciuto agli eredi: è necessario comunicare all’assicuratore qualsiasi cambio di situazione che modifichi il rischio coperto, e la non-occupazione di un bene ne fa parte. Senza questa dichiarazione di vacanza, l’assicuratore può invocare una falsa dichiarazione o un’omissione per rifiutare di indennizzare un sinistro, anche se i premi sono stati pagati regolarmente. Questo adempimento, semplice sulla carta, è però frequentemente trascurato nelle prime settimane successive al decesso.
L’esempio che ricorre più spesso
Una tubazione che cede in una casa vuota da tre mesi. Il sinistro viene scoperto solo dalla visita di un vicino. L’assicuratore invoca l’assenza di dichiarazione di vacanza e la non-occupazione prolungata per ridurre notevolmente l’indennizzo, se non addirittura rifiutarlo. Questo caso tipico illustra perché anticipare questo rischio evita molte spiacevoli sorprese agli eredi.
I rischi reali di un immobile inoccupato senza sorveglianza
Un immobile vacante non attira solo sinistri legati all’umidità o al degrado. Diventa anche un bersaglio più visibile per i furti, per l’assenza di movimento o di luci accese la sera. Il gelo in inverno può danneggiare le tubazioni, un tetto lesionato può permettere all’acqua di infiltrarsi per mesi senza che nessuno se ne accorga, e un difetto elettrico può scatenare un incendio che si propaga ampiamente prima di essere rilevato.
Oltre ai danni materiali, la responsabilità civile del proprietario o degli eredi può essere coinvolta se l’immobile causa danni a terzi, per esempio una tegola che cade su un passante o un’infiltrazione che allaga l’abitazione vicina. È un aspetto spesso trascurato eppure rappresenta una delle garanzie essenziali da verificare.
Adattare il contratto di assicurazione durante la successione
Dichiarare la vacanza e adattare le garanzie
La prima azione da effettuare consiste nel comunicare all’assicuratore che l’immobile è ora disabitato e da quanto tempo. Questa dichiarazione di vacanza permette all’assicuratore di adattare le garanzie, talvolta aggiungendo condizioni particolari come ispezioni regolari del bene o la chiusura dell’acqua e dell’energia elettrica. Protegge anche gli eredi in caso di sinistro, poiché il contratto rimane allora valido nella sua interezza, senza rischio di esclusione di garanzia per omissione.
Sottoscrivere un’assicurazione per immobile sfitto se necessario
Quando la vacanza si prolunga, spesso diventa più appropriato risolvere il contratto classico e sottoscrivere un’assicurazione per immobile non abitato, specificamente pensata per questa situazione. Questo contratto tiene conto dell’assenza di occupanti e offre garanzie calibrate sui rischi reali di un bene inoccupato: incendio, danno da acqua, vandalismo, calamità naturali. Il premio è generalmente più elevato di un contratto classico, ma offre una protezione finanziaria ben più affidabile in caso di sinistro.
| Situazione | Contratto adatto |
|---|---|
| Vacanza di breve durata (meno di 3 mesi) | Contratto classico con dichiarazione di vacanza |
| Vacanza prolungata (più di 3 mesi) | Assicurazione per immobile non abitato specifica |
| Bene in condominio | Verifica del regolamento + garanzie parti comuni |
Obblighi e situazioni particolari secondo il tipo di bene
Una casa isolata vuota e un appartamento in condominio non espongono esattamente agli stessi obblighi. In un condominio, il regolamento spesso impone di mantenere un’assicurazione che copra almeno la responsabilità civile, poiché un sinistro in un’unità vacante può interessare le parti comuni o gli appartamenti vicini. L’amministratore può inoltre richiedere un’attestazione di assicurazione aggiornata, anche durante il regolamento della successione.
Per una casa isolata, il rischio principale rimane l’assenza di rilevamento rapido di un sinistro. È allora consigliabile organizzare ispezioni regolari, chiudere l’acqua se l’immobile rimane vuoto a lungo, e verificare che le garanzie coprano bene il furto, particolarmente temuto nelle case chiaramente disabitate.
Chi paga l’assicurazione abitazione durante il regolamento della successione
Finché la successione non è regolata, il contratto sottoscritto dal contraente deceduto continua in linea di principio ad applicarsi, ed è la successione stessa che deve sostenere il pagamento dei premi (attraverso i fondi disponibili o un anticipo degli eredi), allo stesso modo delle bollette che continuano ad arrivare ogni mese dopo il decesso del proprietario di una casa. Gli eredi possono anche decidere di risolvere il contratto esistente per sottoscriverne uno nuovo, più adatto alla situazione di vacanza, in particolare se l’importo del premio o l’estensione delle garanzie non corrisponde più alle esigenze reali del bene.
In ogni caso, è meglio non lasciare mai il contratto scadere senza una soluzione di sostituzione. Un immobile senza assicurazione, anche temporaneamente, espone gli eredi a sostenere da soli il costo di un sinistro, senza alcun possibile indennizzo, il che può rappresentare somme considerevoli a seconda dell’entità dei danni.