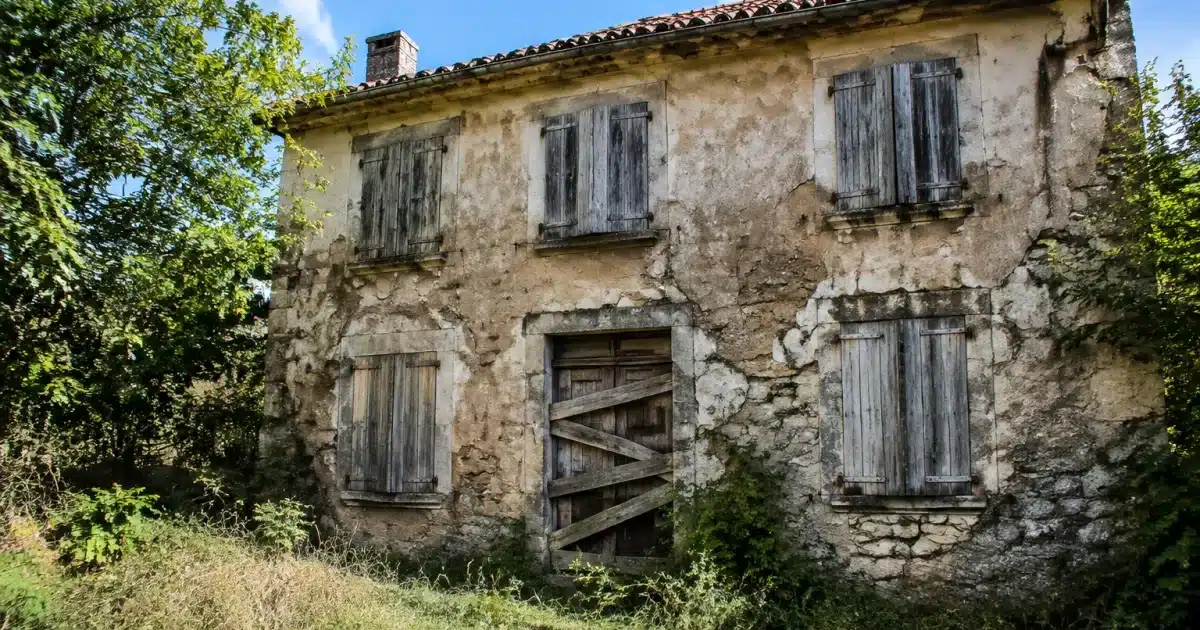
Een waterschade die wekenlang onopgemerkt blijft lopen in een leeg huis, niemand die het ziet, en uiteindelijk weigert de verzekeraar uit te keren. Dit scenario speelt zich regelmatig af bij erfgenamen die te maken krijgen met een verlaten woning na overlijden. En het risico is reëel: de standaard woonverzekering (opstalverzekering en inboedelverzekering) is niet ontworpen om een onbewoond pand langdurig te beschermen.
De reden is logisch. Een bewoond huis heeft natuurlijke bewaking: iemand merkt een lekkage op, ruikt iets vreemds, ziet een gebroken raam. Zodra de woning leegstaat, valt deze beschermende laag weg, en de verzekeraar stelt vast dat het risico op ernstige schade (onopgemerkte brand, inbraak, infiltratie) sterk toeneemt. Daarom beperken de meeste standaardpolissen hun dekking bij langdurige leegstand, meestal na 60 of 90 achtereenvolgende dagen.
Waarom standaard woonverzekeringen een leeg huis na overlijden niet altijd dekken
Als een ouder overlijdt en zijn woning leegstaat totdat de erfenis is geregeld, loopt het bestaande contract theoretisch door. Maar in praktijk ontdekken erfgenamen vaak te laat dat bepaalde dekkingen niet meer gelden na een bepaalde leegstandperiode.
Uitsluiting van dekking bij langdurige leegstand
De meeste woonverzekeringen voorzien een uitsluitingsclausule voor leegstand, meestal vastgesteld tussen 60 en 90 dagen, afhankelijk van de verzekeraar. Na deze termijn kan een schadegeval zoals waterschade, brand of inbraak leiden tot verminderde vergoeding of zelfs volledige weigering. De verzekeraar stelt dat de afwezigheid van regelmatige menselijke aanwezigheid een verslechtering van het risico vormt die niet is gemeld.
Meldingsplicht van wijziging aan de verzekeraar
Dit punt is erfgenamen vaak onbekend: de wet verplicht om elke risicowijziging aan de verzekeraar door te geven, en leegstand behoort daarbij. Zonder melding van leegstand kan de verzekeraar zich beroepen op foutieve opgave of verzwijging om uitbetaling te weigeren, zelfs als premies correct zijn betaald. Deze eenvoudige stap wordt echter regelmatig vergeten in de eerste weken na overlijden.
Het meest voorkomende scenario
Een waterleiding barst in een huis dat drie maanden leeg staat. De schade wordt pas ontdekt bij een buurbezoek. De verzekeraar roept de niet-gemelde leegstand en langdurige onbewoning aan om de vergoeding sterk te beperken of te weigeren. Dit klassieke geval illustreert waarom anticipatie erfgenamen veel teleurstelling bespaard.
De werkelijke risico’s van een onbewaakt leeg huis
Een verlaten woning trekt niet alleen schade aan door vocht of ouderdom. Het wordt ook gemakkelijker doelwit voor inbraak, zonder dagelijks verkeer of ‘s avonds brandend licht. In winter kunnen bevroren leidingen scheuren, een beschadigd dak kan maanden lang water doorlaten zonder dat iemand het opmerkt, en een elektrisch defect kan een brand starten die zich wijd verbreidt voordat deze ontdekt wordt.
Daarnaast kan de wettelijke aansprakelijkheid van eigenaar of erfgenamen worden aangesproken als het pand derden schade toebrengt, bijvoorbeeld door een losgeraakte dakpan op een voorbijganger of een lekkage die het naastgelegen appartement onderwater zet. Dit aspect wordt vaak over het hoofd gezien, terwijl het tot de essentiële dekking behoort.
Het contract aanpassen tijdens de erfenis
Leegstand melden en dekkingen bijstellen
De eerste stap bestaat uit het informeren van de verzekeraar dat de woning nu onbewoond is en sinds wanneer. Deze leegstandmelding stelt de verzekeraar in staat dekkingen aan te passen, soms met aanvullende voorwaarden zoals regelmatige inspecties of afsluiting van water en elektriciteit. Dit beschermt erfgenamen ook bij schadegeval, omdat het contract dan volledig geldig blijft zonder risico op uitsluitingen vanwege verzuim.
Verzekering voor leegstand afsluiten indien nodig
Wanneer leegstand langer aanhoudt, wordt het vaak verstandiger om de standaardpolis te beëindigen en een speciaalverzekering voor leegstand af te sluiten. Deze polis houdt rekening met afwezigheid en biedt dekkingen afgestemd op de werkelijke risico’s van onbewoonde panden: brand, waterschade, vandalisme, natuurrampen. De premie ligt doorgaans hoger dan een standaardcontract, maar biedt veel betere financiële bescherming bij schadegeval.
| Situatie | Geschikte verzekering |
|---|---|
| Korte leegstand (minder dan 3 maanden) | Standaardpolis met leegstandmelding |
| Lange leegstand (meer dan 3 maanden) | Speciaalverzekering leegstand |
| Appartement in appartementsrecht | Verificatie reglement + dekking gemeenschappelijke delen |
Verplichtingen en bijzondere situaties naar type eigendom
Een vrijstaande woning en een appartement in appartementsrecht leveren niet dezelfde verplichtingen op. In appartementsrecht stelt het reglement vaak voor dat minstens aansprakelijkheidsdekking gehandhaafd moet blijven, omdat schadegeval in een leeg appartement de gemeenschappelijke delen of naastgelegen woningen kan treffen. De makelaar kan bovendien om een actueel verzekeringsattest vragen, ook tijdens erfafwikkeling.
Voor een vrijstaande woning ligt het grootste risico in snelle detectie van schadegeval. Aanbevolen wordt regelmatige controle in te stellen, water af te sluiten als de woning lang leeg staat, en te verifiëren dat inbraak goed gedekt is, zeker voor zichtbaar onbewoonde huizen.
Wie betaalt de woonverzekering tijdens erfafwikkeling
Zolang de erfenis niet is afgewikkeld, loopt de polis van de overleden verzekeringnemer in principe door, en betaalt de erfenis zelf de premies (uit beschikbare middelen of voorschot van erfgenamen), net zoals andere maandelijkse rekeningen. Erfgenamen kunnen er ook voor kiezen het bestaande contract op te zeggen en een nieuw af te sluiten, beter afgestemd op leegstandsituatie, vooral als premie of dekkingsomvang niet meer aansluit.
In ieder geval is het beter het contract nooit zonder vervangingsplan te laten vervallen. Een onverzekerd huis, al is het maar tijdelijk, brengt erfgenamen in positie alle schadekosten zelf te dragen zonder enige vergoeding, wat aanzienlijke bedragen kan betekenen.