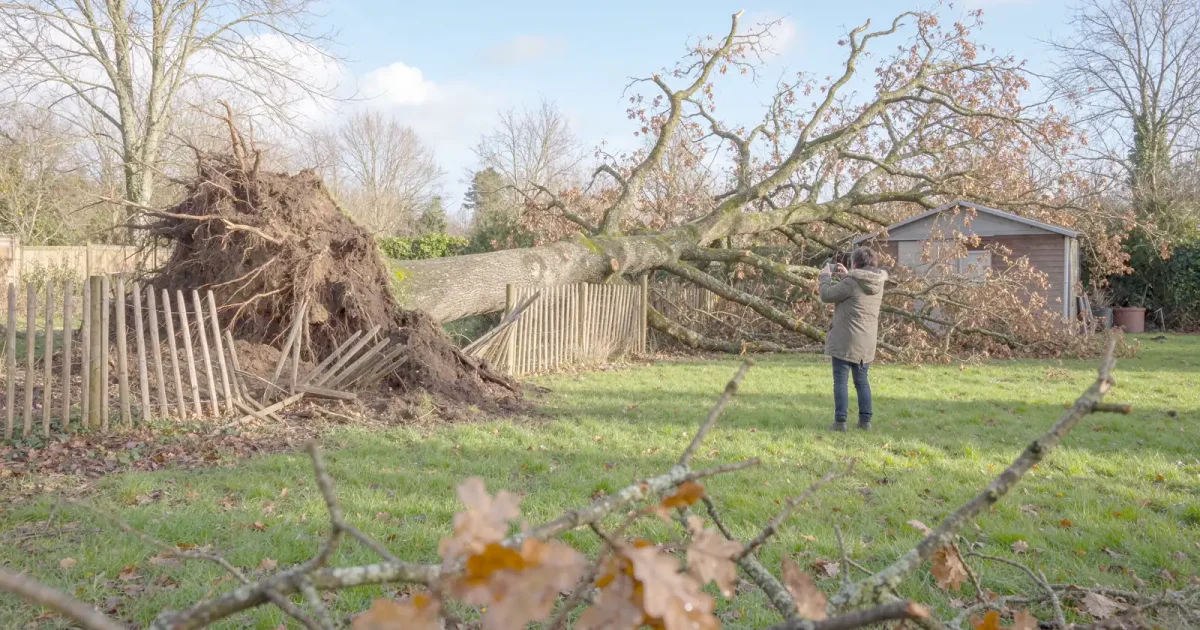
Le chêne d’à côté s’est couché dans la nuit, emportant la clôture et l’abri de jardin. Premier réflexe : c’est son arbre, c’est donc à son assurance de payer. Pas si vite : si l’arbre était sain et le vent exceptionnel, c’est en général votre propre assurance qui indemnise, et votre contrat peut réserver une seconde surprise pour tout ce qui entoure la maison.
Arbre sain et tempête : le voisin ne paie généralement pas
Le propriétaire de l’arbre en est le « gardien » : l’article 1242 du Code civil le rend en principe responsable des dommages causés par cet arbre, même sans faute de sa part. Il peut toutefois s’en dégager en prouvant la force majeure, c’est-à-dire un événement extérieur, imprévisible et irrésistible. Quand un arbre sain et entretenu cède sous un vent d’une violence exceptionnelle, les tribunaux peuvent l’admettre : la responsabilité civile du voisin n’est alors pas engagée et son assureur n’a rien à vous verser. Un coup de vent ordinaire, en revanche, ne suffit pas forcément à l’exonérer.
C’est alors votre contrat multirisque habitation qui prend le relais, par sa garantie tempête. Elle est obligatoire dans tout contrat qui assure vos biens contre l’incendie (article L122-7 du Code des assurances). Elle couvre les dommages causés par le vent aux biens assurés : toiture, murs, et l’impact d’un arbre couché ou projeté par une rafale. Chaque contrat fixe toutefois ses propres conditions de déclenchement, par exemple une intensité de vent minimale : relisez-les.
Arbre mort ou mal entretenu : là, c’est le voisin qui doit payer
Le raisonnement s’inverse si l’arbre était mort, malade ou déjà signalé. Champignons au pied, inclinaison marquée, branches sèches jamais élaguées, courrier resté sans réponse : autant d’indices d’une faute d’entretien. La chute devenait alors prévisible : le voisin ne peut plus invoquer la force majeure, et sa négligence engage aussi sa responsabilité au titre de l’article 1240 du Code civil.
Encore faut-il pouvoir le montrer. Photos de l’arbre avant la chute, échanges écrits avec le voisin, témoignages : tout ce qui montre qu’il savait, ou aurait dû savoir, que l’arbre représentait un danger. Sans ces éléments, la discussion s’arrête vite.
Votre assurance habitation : ce que la garantie tempête couvre et exclut
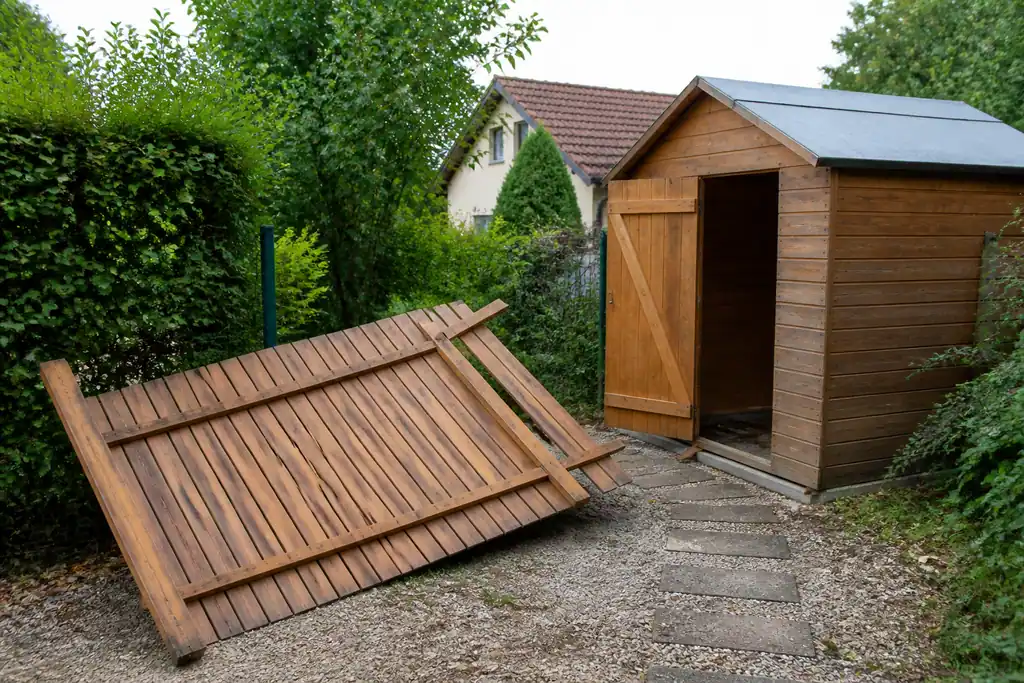
La garantie tempête protège les bâtiments assurés, pas forcément ce qui les entoure. Selon les conditions générales, clôtures, portails, abris de jardin, arbres et plantations sont exclus ou ne sont couverts que par une option jardin souscrite à part.
Le sort de votre clôture écrasée dépend donc de la lecture de votre contrat. Certains assureurs l’acceptent par extension, d’autres la laissent à votre charge. Avant de déclarer, repérez la liste précise des biens garantis, bâtiment par bâtiment, ainsi que le montant de la franchise.
Clôture, abri de jardin et tronc : qui paie quoi
Le tronc pose un problème à part. Votre assureur indemnise les dégâts sur vos biens, mais le déblaiement et le débitage de l’arbre lui-même ne lui incombent pas forcément. L’arbre reste la propriété du voisin : son enlèvement se règle d’abord avec lui. Vérifiez aussi si votre contrat prend en charge les frais de déblaiement, certains le prévoient.
| Élément touché | Qui paie en principe |
|---|---|
| Toiture, murs de la maison | Votre garantie tempête |
| Clôture, portail, abri de jardin | Vous, sauf extension ou option jardin |
| Enlèvement et débitage du tronc | À régler avec le voisin, propriétaire de l’arbre ; frais de déblaiement parfois couverts par votre contrat |
| Tous les dégâts si l’arbre était malade ou signalé | Le voisin et son assurance responsabilité civile |
Qui avance l’argent ?
Dans tous les cas, déclarez d’abord le sinistre à votre propre assureur, au titre de la garantie tempête. S’il estime que le voisin est responsable, il vous indemnise puis se retourne contre lui ou contre son assureur pour récupérer ce qu’il a versé : vous n’avez pas à mener ce recours vous-même. Restent à votre charge la franchise et les biens exclus de votre contrat, que vous pouvez réclamer au voisin si sa responsabilité est établie.
Déclarer sous 5 jours ouvrés avec trois preuves
Le délai de déclaration est fixé par votre contrat, mais il ne peut pas être inférieur à 5 jours ouvrés à partir du moment où vous avez connaissance du sinistre (article L113-2 du Code des assurances), et c’est souvent ce minimum qui s’applique. Déclarez par l’espace client, par mail ou par lettre recommandée, avec l’inventaire des dommages. Ne tardez pas, et ne déblayez rien avant d’avoir documenté la scène. Après une tempête qui touche toute une région, les délais méritent d’être vérifiés de près, comme l’a montré le délai laissé aux sinistrés de la tempête Austen.
Le dossier gagne à contenir trois types de pièces :
- des photos datées, prises avant tout déblaiement, de l’arbre, du tronc et des dégâts ;
- un justificatif de l’intensité du vent : bulletin de Météo-France ou articles de presse locale ;
- les factures ou les devis des biens touchés.
Prévenez aussi le voisin par écrit, pour que son assureur soit informé, en particulier si vous soupçonnez un défaut d’entretien.
Tempête ou catastrophe naturelle : ce qui change
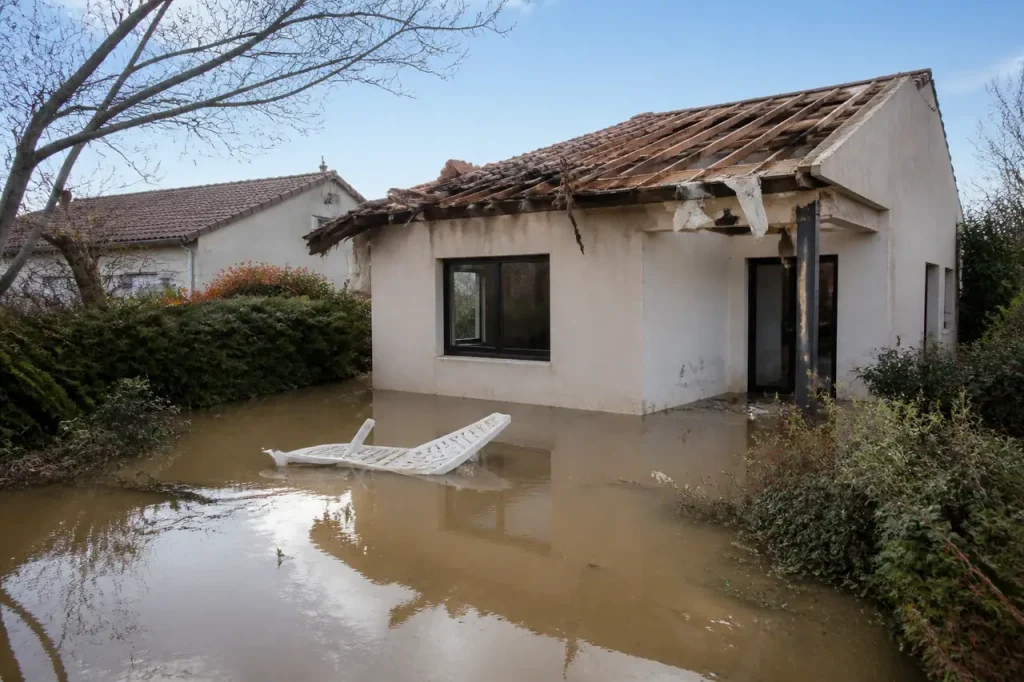
En métropole, les dégâts du vent relèvent de la garantie tempête de votre contrat, avec la franchise qu’il prévoit, et non du régime des catastrophes naturelles : celui-ci ne couvre le vent que pour les cyclones les plus violents, surtout outre-mer. En revanche, si la même tempête provoque une inondation ou une submersion reconnue par un arrêté de catastrophe naturelle, ces dégâts-là basculent dans ce régime : vous avez alors jusqu’à 30 jours après la publication de l’arrêté au Journal officiel pour les déclarer, et la franchise légale est de 380 € pour une habitation. Si la tempête a aussi privé la maison de courant, voyez si l’assurance habitation rembourse un congélateur à jeter après la coupure.
Prévenir : faire couper avant que ça tombe
Le Code civil fixe des distances minimales, sauf règlement local ou usage contraire : un arbre appelé à dépasser 2 m de haut doit être planté à au moins 2 m de la limite séparative, les plantations plus basses à 50 cm (article 671). Surtout, vous pouvez exiger de votre voisin qu’il coupe les branches qui avancent sur votre terrain (article 673), et ce droit ne se perd pas avec le temps. Pour un arbre qui menace une ligne électrique, les règles sont différentes : voyez qui paie l’élagage d’un arbre près d’une ligne.
Un courrier recommandé qui signale un arbre inquiétant a une double vertu. Il déclenche parfois l’intervention, et il pourra servir de preuve que le danger était connu si l’arbre finit par tomber. La règle vaut dans les deux sens : vos propres arbres engagent votre responsabilité chez le voisin, et un entretien régulier reste la meilleure protection.
Sources : service-public.gouv.fr, catastrophe naturelle : indemnisation par l’assurance ; Code civil, articles 671, 673, 1240 et 1242 ; Code des assurances, articles L113-2 et L122-7.