Vous rentrez chez vous, le courant a sauté pendant la nuit et votre congélateur affiche une température qui ne laisse aucun doute. Les denrées périssables ont décongelé, l’odeur est là, et une question s’impose : qui va payer ? Ce vendredi 23 octobre 2026, la tempête Austen a plongé des milliers de foyers dans le noir, et beaucoup vont se poser exactement la même question.
Tempête Austen : environ 161 000 foyers privés d’électricité
Selon Enedis, environ 161 000 foyers étaient privés de courant ce vendredi à 7h. Le bilan se répartit entre 128 000 foyers en Bretagne, 19 000 en Pays de la Loire et 14 000 en Normandie. Dans le Morbihan, 45 500 foyers étaient touchés, et plus de 57 000 clients dans le Finistère.
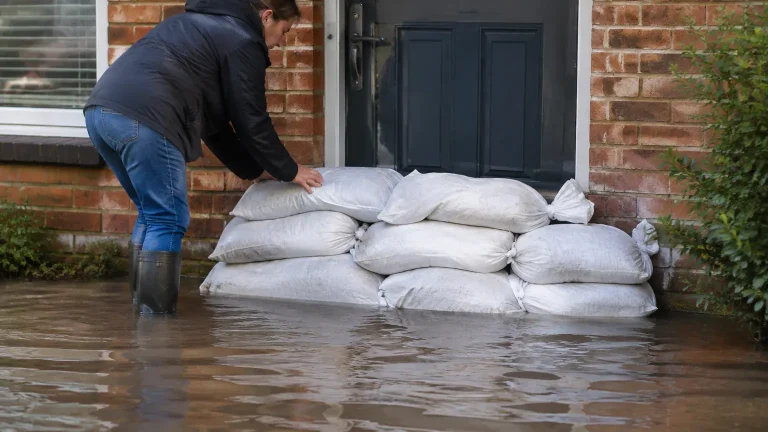
Météo-France avait placé 23 départements en vigilance orange dès 6h. Des records de vent pour un mois d’octobre ont été battus dans plusieurs départements, avec une rafale mesurée à 146 km/h à Barneville-Carteret, dans la Manche. Une autre tempête, Boelo, est attendue dès ce week-end, ce qui laisse craindre de nouvelles coupures de courant.
Ces chiffres décrivent l’ampleur de l’événement, pas les indemnisations. Ils expliquent surtout pourquoi les déclarations de sinistre vont se multiplier dans les prochains jours.
Congélateur vidé après une coupure : l’assurance habitation peut-elle intervenir ?
La réponse tient en une phrase : oui, l’assurance habitation peut intervenir, mais seulement si votre contrat comporte la bonne garantie et si les conditions sont remplies. Rien n’est automatique. Tout dépend de ce que prévoit votre contrat multirisque habitation, de la cause exacte de la perte et de votre capacité à la prouver.
Réponse express : trois questions à poser à votre contrat
Votre contrat inclut-il une garantie perte de denrées alimentaires ? Couvre-t-il les dommages électriques liés à une surtension ? Et quelle franchise s’applique ? Si vous répondez non aux deux premières, l’indemnisation sera très limitée, voire nulle.
Un point change souvent la donne : la cause de la coupure. Quand le congélateur s’arrête parce que le réseau est coupé à cause du vent, certains contrats refusent de couvrir les denrées, parce que la panne vient d’un incident extérieur au logement. D’autres l’acceptent dans le cadre d’une extension de garantie. Lisez donc la définition précise de l’événement garanti dans vos conditions générales.
Denrées perdues et appareils grillés : les garanties à activer
Deux situations se mélangent souvent, alors que les garanties ne sont pas les mêmes. D’un côté, la perte de denrées alimentaires, de l’autre, les appareils électroménagers abîmés quand le courant revient avec une brusque surtension.
| Situation | Garantie concernée | Point de vigilance |
|---|---|---|
| Denrées décongelées après la coupure | Perte de denrées (souvent en option) | Plafond d’indemnisation et cause de la panne |
| Congélateur ou lave-linge grillé au retour du courant | Dommages électriques | Vétusté, franchise, âge de l’appareil |
| Arbre tombé sur la toiture ou la ligne | Tempête, grêle, neige | Déclaration rapide et photos des dégâts |
La garantie dommages électriques est la plus courante. Elle vise en général les dégâts causés par la foudre ou une surtension, mais elle comporte des exclusions de garantie : usure normale, appareil trop ancien, installation défaillante, et les signes d’alerte électrique ignorés peuvent aussi peser sur l’indemnisation. Les contrats prévoient aussi un plafond d’indemnisation, parfois dégressif selon l’âge du matériel.
Pour la perte de denrées, la garantie est moins systématique. Elle figure souvent dans les formules les plus complètes ou sous forme d’option, avec un plafond modeste et une franchise qui peut absorber une partie du préjudice. Si votre congélateur contenait un stock modeste, la franchise risque de rendre la démarche peu rentable, alors qu’un stock important change le calcul.
Les preuves à conserver avant de vider le congélateur
C’est le point que beaucoup oublient, et le plus risqué. Une fois le contenu jeté, il est trop tard pour documenter la perte. Avant de sortir les sacs, prenez quelques minutes pour rassembler de quoi convaincre l’assureur ou l’expert.
- des photos du congélateur ouvert, du contenu décongelé et de l’affichage de température s’il y en a un ;
- la date et l’heure approximatives de la coupure de courant, avec un message de votre fournisseur ou d’Enedis si vous en avez reçu un ;
- une liste détaillée des denrées perdues, avec les quantités ;
- les factures ou tickets de caisse correspondants, ou à défaut vos relevés bancaires ;
- la facture ou la référence des appareils endommagés, avec photos de la panne ;
- tout élément montrant que la tempête a touché votre secteur (vigilance orange, article de presse locale).
Pour les tickets de caisse, la plupart des gens n’ont rien gardé, ce qui est normal. Les relevés de carte bancaire, les commandes en ligne de courses ou les abonnements à des coffrets de viande peuvent servir de preuves. Ils ne remplacent pas un justificatif, mais ils appuient votre estimation.
Déclarer le sinistre : délais, estimation et franchise
Contactez votre assureur dès que possible. La déclaration de sinistre doit en général être faite dans un délai de cinq jours ouvrés à compter du moment où vous avez connaissance du dommage, mais vérifiez ce délai dans votre contrat. Une déclaration tardive peut, dans certains cas, vous faire perdre des droits, d’où l’intérêt de connaître le délai précis pour déclarer un sinistre après la tempête Austen.
Le plus efficace est de prévenir par écrit, avec un récapitulatif clair : date, cause supposée, liste des denrées et des appareils touchés, et pièces jointes. L’assureur peut demander des précisions, ou envoyer un expert si les dégâts sont importants, notamment pour un appareil à réparer ou à remplacer.
L’erreur qui coûte cher : jeter avant d’avoir prévenu
Ne videz pas le congélateur sans photos ni inventaire. Si l’expert ne peut rien constater, l’assureur dispose d’un motif simple pour refuser ou réduire l’indemnisation. Gardez aussi l’appareil abîmé tant que l’assurance ne vous a pas dit de s’en défaire.
Côté santé, ne prenez aucun risque pour les besoins de l’assurance. Un congélateur resté fermé conserve le froid un certain temps, mais dès que les denrées ont réellement décongelé, évitez de les recongeler. En cas de doute sur la viande, le poisson ou les plats cuisinés, jetez-les après avoir pris vos photos. Aucune indemnité ne vaut une intoxication alimentaire.
Coupure longue : quel recours contre Enedis quand l’assurance ne suffit pas ?
Si votre contrat ne couvre pas la perte de denrées, ou si la franchise absorbe l’essentiel, un autre chemin existe. Une coupure d’électricité longue peut justifier une réclamation auprès du gestionnaire du réseau, Enedis, ou de votre fournisseur. Cela dépend de la durée, de la cause et de la responsabilité du gestionnaire dans l’incident.
Dans une tempête exceptionnelle, avec des arbres tombés sur les lignes et des vents record, la situation est plus délicate : l’événement climatique peut être invoqué pour écarter la responsabilité (pour les arbres qui menacent une ligne, voir qui paie l’élagage près d’une ligne). Cela ne vous empêche pas de déposer une demande écrite, avec les mêmes pièces que pour l’assurance. Si l’assureur vous indemnise, il peut ensuite exercer lui-même un recours contre le responsable, sans que vous ayez à le faire.
Gardez une trace de tous vos échanges : numéros de dossier, courriels, dates d’appel. Et, avec la tempête Boelo annoncée pour ce week-end, profitez-en pour relire votre contrat multirisque habitation et noter vos plafonds, votre franchise et vos exclusions. Mieux vaut connaître sa couverture avant la prochaine coupure plutôt qu’après.