Les rafales se calment dans l’Ouest, mais pour des milliers de foyers, le plus pressé commence maintenant : prévenir l’assureur. Un toit abîmé, un arbre couché dans le jardin, une clôture chez le voisin, et un compte à rebours qui démarre sans prévenir.
La réponse tient en un chiffre. Après la tempête Austen, vous disposez en principe de cinq jours ouvrés pour faire votre déclaration de sinistre auprès de votre assurance habitation, à compter du moment où vous avez constaté les dégâts.
Tempête Austen : le délai pour déclarer votre sinistre à l’assurance est de cinq jours ouvrés
Ces cinq jours correspondent au minimum fixé par l’article L113-2 du Code des assurances. Un contrat ne peut pas vous imposer moins. Il peut en revanche vous laisser davantage de temps, ou, dans certains cas particuliers, prévoir une procédure différente. Seul votre contrat tranche, donc relisez les conditions générales dans la rubrique « Que faire en cas de sinistre ».
Le délai court à partir du jour où vous découvrez les dégâts, pas du jour de la tempête. Si vous rentrez de week-end et trouvez la toiture arrachée, c’est ce jour-là qui compte. La déclaration se fait par lettre recommandée, mais aussi souvent par l’espace client en ligne, par téléphone ou par mail, selon ce que prévoit le contrat.
Vendredi 23 octobre : jusqu’à quand compter ?
À titre d’exemple, si vous avez constaté vos dégâts le jour même, en comptant du lundi au vendredi, l’échéance tombe le vendredi 30 octobre. Le mode de calcul exact (jour de départ, jours fériés) figure dans votre contrat. Dans le doute, déclarez dès les premières 48 heures.
Et si vous dépassez le délai ? L’assureur ne peut pas toujours refuser de vous indemniser pour autant. Il doit en principe démontrer que ce retard lui a causé un préjudice, par exemple parce que les dégâts se sont aggravés faute de mesures. Mieux vaut ne pas tester cette limite : une déclaration tardive ouvre la porte à la discussion et à la contestation.
Austen du 23 octobre : vigilance orange, 161 000 foyers privés de courant et records de vent
Ce vendredi 23 octobre 2026, Météo France a placé 23 départements en vigilance orange dès 6h. L’organisme décrivait une première tempête automnale « se produisant après une longue période de calme avec une végétation encore en feuilles et parfois fragilisée par l’intense sécheresse de l’été ». Un contexte qui explique les nombreux arbres tombés.
Selon Enedis, environ 161 000 foyers étaient privés d’électricité à 7h, surtout en Bretagne, en Pays de la Loire et en Normandie. Le Morbihan comptait à lui seul 45 500 foyers sans courant. Des records de vent pour un mois d’octobre ont été battus dans plusieurs départements, avec 146 km/h à Barneville-Carteret (Manche) et 150 km/h sur l’île de Groix.
Pourquoi ces chiffres comptent-ils pour votre dossier ? Parce qu’ils documentent l’intensité de l’événement, et certains contrats conditionnent la garantie tempête à une force de vent ou à des dégâts constatés sur d’autres bâtiments. Une seconde tempête, Boelo, est attendue dès ce week-end. Si elle aggrave vos dégâts, signalez-le à votre assureur par un complément de déclaration.
Garantie tempête : ce que couvre l’assurance habitation
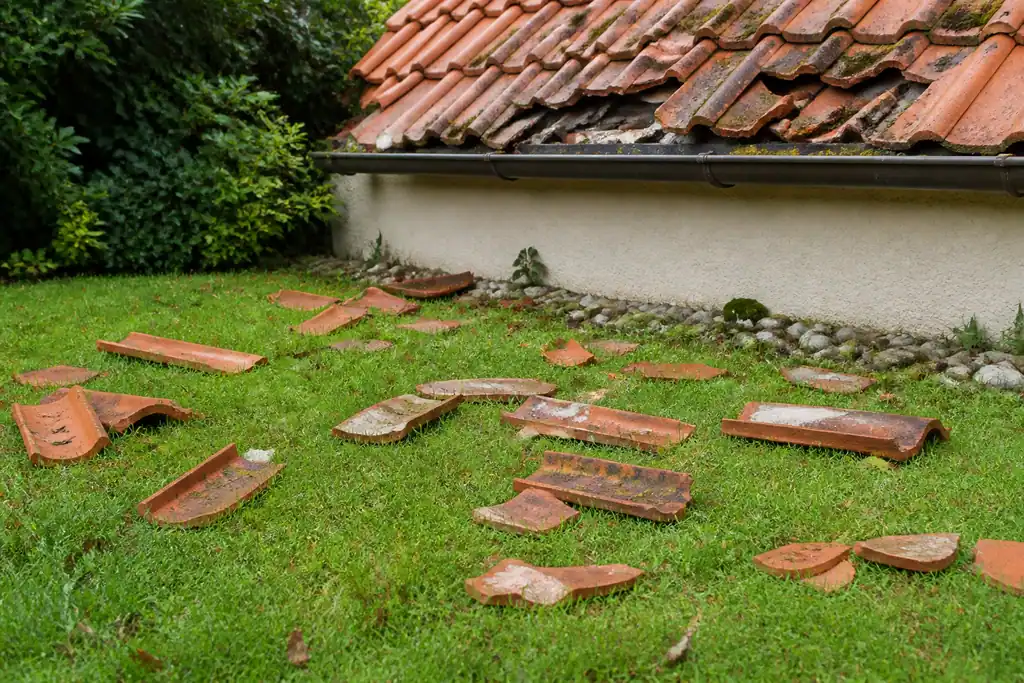
La garantie tempête est incluse dans la plupart des contrats d’assurance habitation. Elle couvre en général les dommages causés au bâti par le vent : toiture arrachée, tuiles envolées, cheminée, vérandas, parfois clôtures et dépendances. Le contenu du logement mouillé après une infiltration peut aussi entrer dans le champ de la garantie, selon les conditions du contrat.
L’arbre tombé dans le jardin est un cas plus nuancé. Si le tronc a abîmé la maison ou le garage, le sinistre est pris en charge. Si l’arbre est simplement couché sur la pelouse, le dessouchage et l’évacuation ne sont pas toujours remboursés, ou alors avec un plafond. Vérifiez les clauses sur les « frais de déblaiement » et sur les végétaux.
| Situation | Qui intervient en principe |
|---|---|
| Toiture arrachée, tuiles tombées sur votre propre terrain | Votre garantie tempête |
| Arbre tombé sur la maison | Votre garantie tempête, avec franchise |
| Arbre couché dans le jardin sans dégât au bâti | Selon le contrat (dessouchage et évacuation parfois exclus) |
| Tuile ou branche tombée chez le voisin | Souvent votre responsabilité civile, sinon l’assurance du voisin |
Dégâts chez le voisin : qui paie ?
C’est la question qui crée le plus de tensions. En droit, le gardien d’une chose (un arbre, une toiture, un trampoline) est en principe responsable des dommages qu’elle cause. La tempête peut toutefois être invoquée comme force majeure, ce qui suppose un événement imprévisible et irrésistible. Or une vigilance orange annoncée à l’avance affaiblit parfois l’argument de l’imprévisibilité.
Dans la pratique, les deux assureurs se parlent, souvent dans le cadre d’une convention entre compagnies. Votre rôle est de déclarer vite, de ne pas reconnaître seul une faute par écrit et de transmettre les coordonnées du voisin concerné. Un arbre mal entretenu ou une toiture négligée alourdit en revanche la responsabilité du propriétaire, une question qui se pose aussi pour l’élagage d’arbre près d’une ligne électrique.
Déclarer le sinistre : les preuves à réunir pendant le délai
Une déclaration solide repose sur des preuves nettes. Prenez des photos et des vidéos avant toute intervention : vue d’ensemble, gros plans, objets abîmés, position de l’arbre ou des tuiles. Notez la date et l’heure, et relevez l’identité de témoins éventuels, notamment des voisins ayant vu les dégâts.
Obtenez ensuite un ou plusieurs devis de réparation, surtout si la toiture est ouverte. Vous pouvez et devez limiter l’aggravation : bâche provisoire, mise hors d’eau, sécurisation d’un arbre instable. Gardez les factures de ces mesures conservatoires, l’assureur les rembourse en général. En revanche, ne jetez rien d’abîmé avant le passage de l’expert.
- Photos et vidéos datées avant tout déblaiement
- Devis ou facture de mise en sécurité
- Liste des biens endommagés avec leur valeur estimée
- Coordonnées des témoins et des tiers touchés
- Copie de la déclaration envoyée, avec accusé de réception
Franchise et vétusté : ce qui réduit le remboursement
Deux notions pèsent sur le montant final. La franchise est la somme qui reste à votre charge sur chaque sinistre. La vétusté est une décote appliquée à un bien ancien, par exemple une toiture de trente ans, que l’assureur déduit de l’indemnisation. Certains contrats la remboursent ensuite sur présentation des factures de réparation, d’autres non.
Regardez donc le mode d’indemnisation prévu : valeur à neuf ou valeur d’usage. L’écart peut représenter plusieurs milliers d’euros sur un gros chantier.
Expertise qui minimise ou refus d’indemnisation : comment contester
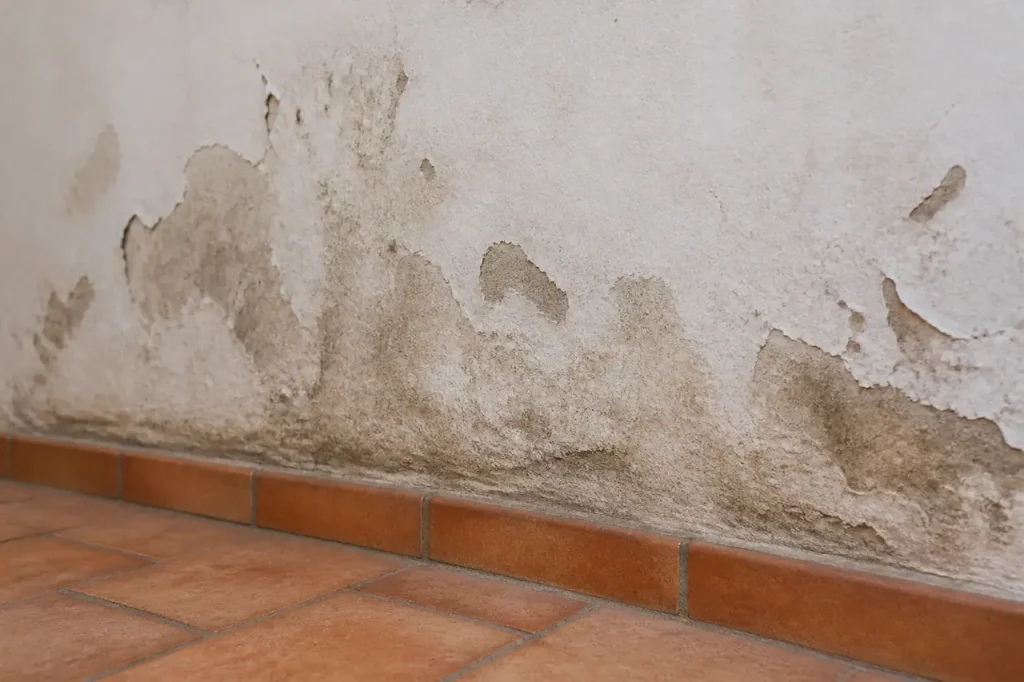
Un expert mandaté par l’assureur passe parfois sous-estimer les dégâts ou écarter une partie du chantier, comme l’illustre un cas d’offre contestée après dégât des eaux. Ne signez rien sous la pression, lisez son rapport et comparez-le à vos devis. Si l’écart est important, demandez par écrit une réévaluation en joignant vos propres pièces.
Si le désaccord persiste, vous pouvez faire appel à un expert d’assuré indépendant, ou demander une contre-expertise. Le contrat prévoit parfois une procédure d’arbitrage. Vous pouvez aussi saisir le service réclamations de l’assureur, puis le médiateur de l’assurance. En dernier recours, le tribunal reste possible. Chaque étape suppose de garder des écrits datés.
Pour le sinistre le plus urgent, celui d’un toit ouvert à la pluie, mieux vaut sécuriser d’abord puis déclarer, mais déclarer le jour même. Le délai de cinq jours ouvrés est un plancher légal, pas un objectif : plus tôt le dossier est ouvert, plus tôt l’expert passe, et plus vite vous pouvez lancer les travaux avant la prochaine tempête.