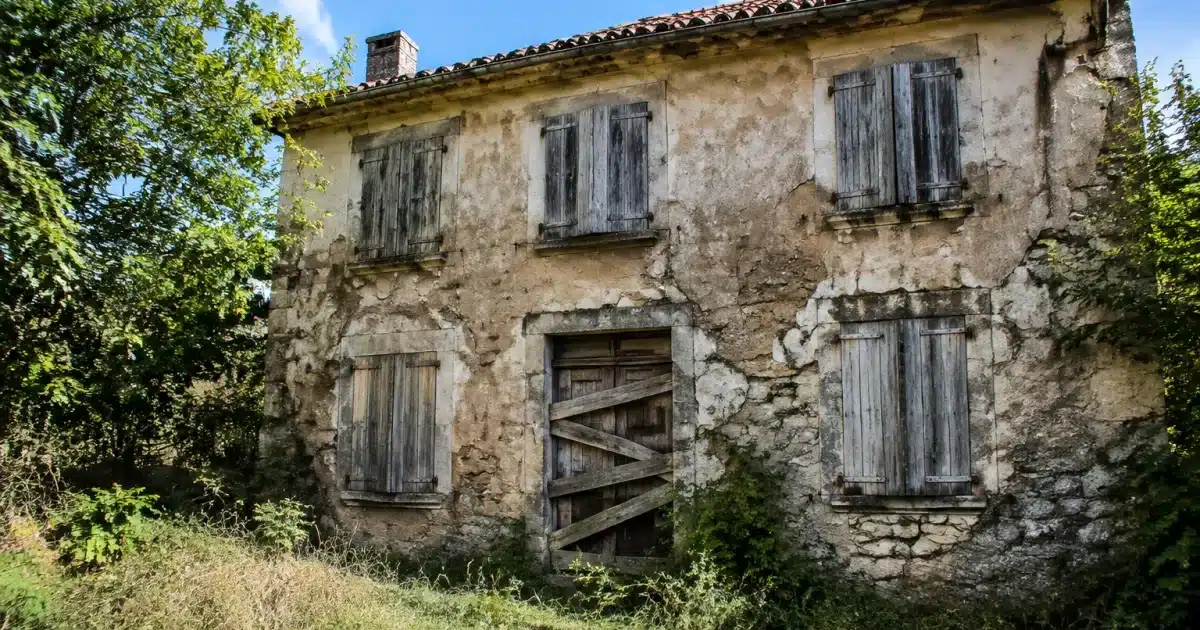
Zasechnutá voda v prázdném domě týdny neteče, nikdo si toho nevšimne, a nakonec pojišťovna odmítá plnění. Jde o scénář, kterého se obávají množí dědici při řešení nemovitostí po zemřelých rodičích. Riziko je přitom velmi reálné: standardní pojištění domácnosti není navrženo tak, aby chrániilo nemovitost neobývanou dlouhodobě.
Důvod je prostý. V obývaném domě existuje přirozené hlídání: někdo si všimne praskliny, podezřelého zápachu, rozbité okna. Jakmile dům zůstane prázdný, tato ochrana zmizí a pojišťovna považuje riziko závažného pojistného případu (nezjistěný požár, vloupání, vsakování vody) za výrazně zvýšené. Z tohoto důvodu se ve věčšině smluv omezuje ochrana v případě dlouhodobé neobsazenosti, zpravidla přesahuje-li 60 až 90 po sobě jdoucích dnů.
Proč standardní pojištění nemovitosti nekryje dům prázdný po smrti vlastníka
Zemře-li rodič a jeho dům zůstane neobsazen po dobu řešení dědictví, stávající smlouva teoreticky nadále platí. V praxi ale dědici často zjistí příliš pozdě, že některé záruky ztrácí platnost po určité době neobsazenosti.
Výluky ze záruky při dlouhodobé neobsazenosti
Většina smluv pojištění nemovitostí obsahuje klauzuli vylučující záruku v případě, že je objekt neobsazen delší dobu, často stanovenou na 60 až 90 dnů podle pojišťovny. Po uplynutí této lhůty může pojistný případ jako vsakování vody, požár nebo vloupání vést ke sníženému plnění nebo úplnému odmítnutí nároku. Pojišťovna se domáhá, že nepřítomnost lidí představuje zvýšené riziko, které nebylo hlášeno.
Povinnost hlásit změnu pojišťovně
Tento bod často uniká pozornosti dědiců: zákon nařizuje hlásit pojišťovně každou změnu v situaci, která ovlivňuje pojistné riziko, a neobsazenost nemovitosti je její součástí. Bez hlášení neobsazenosti se může pojišťovna dovolat nepravdivého tvrzení nebo opomenutí a odmítnout vyplatit plnění, i když byla pojistné pojištění řádně placeno. Tento krok, jednoduchý na papíře, je však v prvních týdnech po smrti často zapomenut.
Nejčastější scénář
Voda uniká z potrubí v domě prázdném tři měsíce. Pojistný případ zjistí sousedova návštěva. Pojišťovna se dovolává nehlášené neobsazenosti a dlouhodobého zákazu obsazenosti k výrazné redukci nebo odmítnutí náhrady. Tento typický případ ukazuje, proč je předvídavost klíčová pro dědice.
Skutečná rizika neobsazeného domu bez dohledu
Prázdný dům přitahuje nejen pojistné případy související s vlhkem či poškozením. Stává se také snadnějším terčem vloupání, chybí-li procházení nebo svítka v příslušné hodiny. V zimě může mráz prasknout potrubí, poškozená střecha může dlouhé měsíce pustit vodu dovnitř bez toho, aby na to někdo přišel, a elektrická vada může zapříčinit požár, který se rozšíří, než bude zjištěn.
Mimo přímou hmotnou škodu se může aktivovat odpovědnost vlastníka nebo dědiců za škodu třetím osobám: například spadlá střešní tašla na chodce nebo voda zatékající do sousedního bytu. Jde o aspekt často opomíjený, přestože figuruje mezi základními zárukami, které je třeba ověřit.
Přizpůsobení pojištění během řešení dědictví
Hlášení neobsazenosti a úprava záruk
Prvním krokem je informovat pojišťovnu o tom, že je nemovitost nyní neobsazena a jak dlouho. Hlášení neobsazenosti umožní pojišťovně přizpůsobit záruky, případně s přidanými podmínkami, jako jsou pravidelné prohlídky nemovitosti nebo vypnutí vody a elektřiny. Zároveň chrání dědice v případě pojistného případu, neboť smlouva zůstává v plné platnosti bez rizika vylučování záruk kvůli opomenutí.
Uzavření pojištění pro neobsazenou nemovitost
Prodlouží-li se neobsazenost, často je rozumnější zrušit standardní smlouvu a uzavřít pojištění pro neobsazenou nemovitost, speciálně navržené na tuto situaci. Toto pojištění zohledňuje absenci obyvatel a nabízí záruky přizpůsobené skutečným rizikům neobsazené nemovitosti: požár, vsakování vody, vandalismus, přírodní katastrofy. Pojistné je zpravidla vyšší než u standardní smlouvy, ale poskytuje daleko spolehlivější ochranu v případě pojistného případu.
| Situace | Vhodné pojištění |
|---|---|
| Neobsazenost krátké doby (méně než 3 měsíce) | Standardní pojištění s hlášením neobsazenosti |
| Neobsazenost dlouhé doby (více než 3 měsíce) | Pojištění neobsazené nemovitosti |
| Nemovitost ve vlastnictví více osob | Ověření práv všech vlastníků + kontrola pojištění |
Povinnosti a zvláštní situace podle typu nemovitosti
Prázdný rodinný dům a byt v bytovém domě se nevystavují úplně stejným povinnostem. V bytovém domě často stanovy ukládají udržování pojištění kryjícího minimálně odpovědnost za škodu, neboť pojistný případ v neobsazeném bytě může ovlivnit společné části nebo sousední byty. Správce domu může v kterýchkoliv dobách požadovat důkaz platného pojištění, i během řešení dědictví.
U rodinného domu zůstává hlavním rizikem absence rychlého zjištění pojistného případu. Doporučuje se pak organizovat pravidelné prohlídky, vypnout vodu při dlouhé neobsazenosti a ověřit, že záruky skutečně pokrývají vloupání, které je u viditelně neobsazených domů zvlášť obávané.
Kdo platí pojištění během řešení dědictví
Dokud není dědictví vyřešeno, smlouva sjednaná zesnulým vlastníkem teoreticky nadále platí a pojistné musí platit samotné dědictví (z dostupných prostředků nebo zálohově od dědiců), stejně jako ostatní faktury, které pokračují měsíc co měsíc po smrti majitele nemovitosti. Dědici se také mohou rozhodnout zrušit stávající smlouvu a uzavřít novou, lépe přizpůsobenou situaci neobsazenosti, především pokud se pojistné nebo rozsah záruk již nehodí skutečným potřebám nemovitosti.
V každém případě je lepší nikdy nenechat pojištění vypršet bez náhrady, podobně jako ostatní výdaje pokračující po smrti. Dům bez pojištění, i když jen dočasně, vystavuje dědice riziku samostatného nošení nákladů na pojistný případ bez možnosti získat náhradu, což může představovat značné sumy podle rozsahu škody.