Un compte dans le rouge, une déclaration d’impôts qui se prépare, un coup de pouce financier à un enfant : ces trois situations touchent une grande partie des foyers français. Voici ce qu’il faut vraiment retenir sur le découvert bancaire, le barème de l’impôt sur le revenu et les dons familiaux, avec les chiffres et règles à jour.
Le découvert bancaire : ce qu’il faut retenir
Un découvert bancaire coûte plus cher qu’on ne l’imagine, et une réforme du découvert bancaire prévue en 2026 pourrait changer la donne. Dès que le compte passe en négatif, la banque applique des agios, c’est-à-dire des intérêts calculés sur la période où le solde est débiteur. À cela s’ajoutent souvent des frais fixes par intervention, appelés commissions d’intervention, qui peuvent grimper vite si plusieurs paiements sont rejetés le même jour.
En moyenne, les frais bancaires liés à un découvert non autorisé atteignent plusieurs dizaines d’euros par mois pour un client fragile financièrement. Les banques ont pourtant l’obligation de plafonner ces commissions d’intervention, notamment pour les clients identifiés comme en situation de fragilité, avec un plafond mensuel encadré. Ce plafond ne s’applique pas automatiquement à tout le monde : il faut parfois demander à sa banque le statut de client fragile pour en bénéficier.
Le taux appliqué sur un découvert autorisé reste généralement inférieur à celui d’un découvert non autorisé, ce qui explique l’intérêt de négocier une autorisation de découvert avec son conseiller avant que la situation ne devienne compliquée. Vérifier régulièrement son relevé de compte permet de repérer rapidement des agios anormalement élevés et de contester si besoin.
Le réflexe à adopter avant le découvert
Contactez votre banque dès les premiers signes de tension sur votre compte. Une autorisation de découvert négociée coûte souvent bien moins cher que des frais accumulés sans prévenir.
Le nouveau barème de l’impôt sur le revenu
Chaque année, le barème de l’impôt sur le revenu est révisé pour tenir compte de l’inflation. Cette indexation vise à éviter que les contribuables ne paient davantage d’impôt simplement parce que leurs revenus ont suivi la hausse des prix, sans gain de pouvoir d’achat réel. Le barème comporte plusieurs tranches d’imposition, chacune associée à un taux marginal qui s’applique uniquement à la portion de revenu comprise dans cette tranche.
Concrètement, les revenus jusqu’à un certain seuil restent non imposés, puis les tranches suivantes appliquent des taux progressifs, souvent autour de 11 %, 30 %, 41 % et 45 % selon le niveau de revenus. Le taux marginal correspond au taux appliqué à la dernière tranche atteinte, pas au taux moyen réellement payé sur l’ensemble des revenus, une confusion fréquente chez les contribuables.
L’administration fiscale met à jour ces seuils chaque année dans la loi de finances, et il est possible de consulter le détail sur impots.gouv.fr pour simuler son imposition avant la déclaration. Cette indexation profite en priorité aux ménages dont les revenus ont progressé au même rythme que l’inflation, sans réel gain de niveau de vie.
Les dons d’argent en famille : règles et exonérations
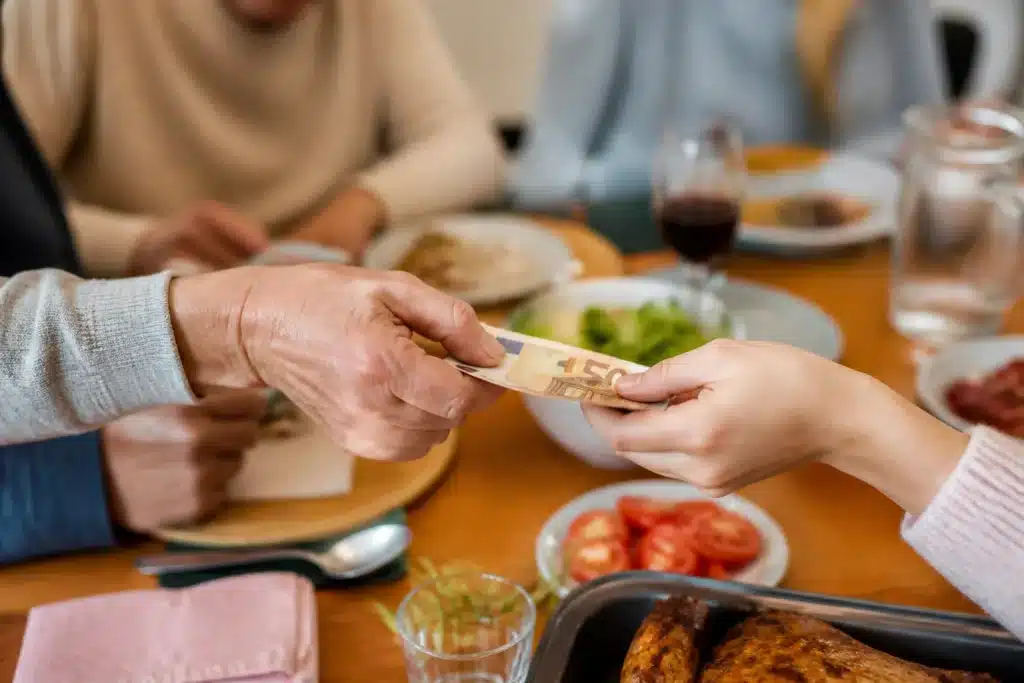
Aider financièrement un enfant ou un petit-enfant reste possible sans forcément passer par un notaire, mais certaines règles fiscales encadrent ces dons familiaux. Le don manuel, c’est-à-dire la remise directe d’une somme d’argent, virement ou chèque, bénéficie d’un abattement renouvelable tous les quinze ans selon le lien de parenté entre le donateur et le bénéficiaire.
Un parent peut ainsi transmettre jusqu’à 100 000 euros à chacun de ses enfants sans droits de donation à payer, grâce à cet abattement (voir les points à vérifier avant de donner 5 000, 10 000 ou 20 000 € à ses enfants de son vivant). Les grands-parents disposent d’un abattement propre envers leurs petits-enfants, généralement fixé à 31 865 euros, également renouvelable tous les quinze ans. Au-delà de ces seuils, une exonération fiscale spécifique existe aussi pour les dons de sommes d’argent, sous conditions d’âge du donateur et de destination des fonds.
| Lien de parenté | Abattement (indicatif) |
|---|---|
| Parent à enfant | 100 000 € |
| Grand-parent à petit-enfant | 31 865 € |
| Entre époux ou partenaires de PACS | 80 724 € |
Passé ces montants, des droits de donation s’appliquent selon un barème progressif qui tient compte du lien de parenté : plus la parenté est éloignée, plus le taux est élevé. Il reste conseillé de déclarer un don manuel important à l’administration fiscale, même sous l’abattement, pour éviter tout litige ultérieur, notamment en cas de succession. Un passage chez le notaire devient nécessaire pour les donations plus complexes, comme celles portant sur un bien immobilier plutôt qu’une somme d’argent.
Ces trois sujets, découvert bancaire, barème de l’impôt et dons familiaux, illustrent bien à quel point la finance personnelle évolue vite. Suivre l’actualité argent régulièrement, en particulier via des sources fiables comme impots.gouv.fr, permet d’anticiper ces changements plutôt que de les découvrir au moment où ils impactent directement son budget.