Una tubería que revienta en una casa vacía durante semanas, nadie se percata, y finalmente la aseguradora rechaza la indemnización. Es el escenario que temen muchos herederos que se encuentran con un inmueble desocupado tras un fallecimiento. Y el riesgo es muy real: el contrato de seguro de hogar clásico no está diseñado para proteger un bien deshabitado durante un tiempo prolongado.
La razón es sencilla. Una casa habitada disfruta de una vigilancia natural: alguien detecta una fuga, un olor sospechoso, una ventana rota. En cuanto el inmueble queda vacío, esa red de seguridad desaparece, y la aseguradora considera que el riesgo de siniestro grave (incendio no detectado, robo, infiltración) se multiplica. Por eso la mayoría de contratos clásicos limitan su cobertura en caso de deshabitación prolongada, generalmente más allá de 60 o 90 días consecutivos.
Por qué el seguro de hogar clásico no cubre siempre una vivienda vacía tras fallecimiento
Cuando fallece un progenitor y su casa queda desocupada mientras se tramita la herencia, el contrato existente continúa teóricamente en vigor. Pero en la práctica, los herederos descubren demasiado tarde que ciertas garantías dejan de ser válidas después de un cierto período de vacancia.
Las exclusiones de cobertura por deshabitación prolongada
La mayoría de contratos de seguro de hogar prevén una cláusula de exclusión de garantía en caso de vivienda desocupada durante un período largo, frecuentemente entre 60 y 90 días según la aseguradora. Pasado ese plazo, un siniestro como un daño por agua, un incendio o un robo puede dar lugar a una indemnización reducida, o incluso al rechazo total. La aseguradora considera que la ausencia de presencia humana regular constituye una agravación del riesgo no comunicada.
La obligación de notificar el cambio a la aseguradora
Este punto suele ser desconocido por los herederos: la normativa obliga a comunicar a la aseguradora todo cambio de situación que modifique el riesgo cubierto, y la deshabitación del bien forma parte de ello. Sin esta notificación de vacancia, la aseguradora puede invocar una declaración inexacta u omisión para rechazar la indemnización, aunque las primas se hayan pagado correctamente. Este trámite, simple en teoría, es frecuentemente olvidado en las primeras semanas tras un fallecimiento.
El caso más común
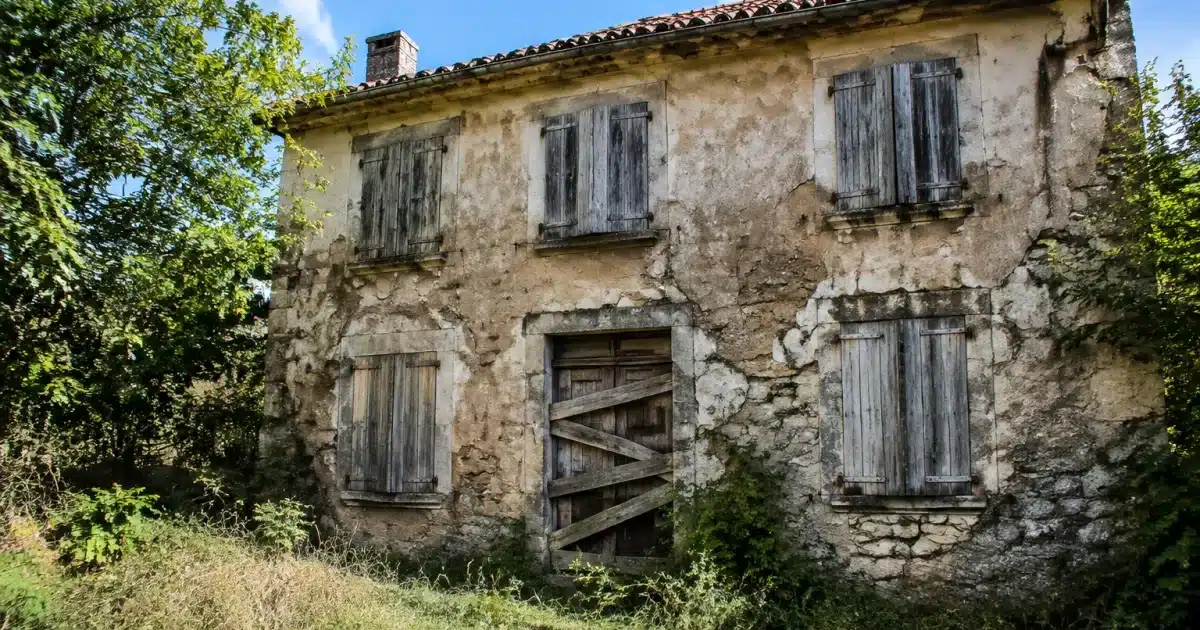
Una canalización revienta en una casa desocupada desde hace tres meses. El siniestro se descubre por la visita de un vecino. La aseguradora invoca la falta de notificación de vacancia y la deshabitación prolongada para reducir drásticamente la indemnización, o rechazarla. Este ejemplo típico ilustra por qué anticipar este riesgo evita grandes problemas a los herederos.
Los riesgos reales de una vivienda desocupada sin vigilancia
Un inmueble vacío no solo atrae siniestros relacionados con la humedad o el deterioro. También se convierte en un objetivo más visible para el robo, ante la ausencia de movimiento o luz encendida por la noche. El frío en invierno puede fracturar tuberías, un tejado dañado puede dejar infiltrarse agua durante meses sin que nadie se entere, y un defecto eléctrico puede provocar un incendio que se propague ampliamente antes de ser detectado.
Más allá del daño material, la responsabilidad civil del propietario o herederos también puede verse comprometida si el bien inmueble causa daños a terceros, por ejemplo una teja que cae sobre un peatón o una fuga que inunda la vivienda contigua. Es un aspecto frecuentemente pasado por alto aunque figura entre las garantías esenciales a verificar.
Adaptar el contrato de seguro durante la sucesión
Notificar la vacancia y ajustar las garantías
El primer paso consiste en informar a la aseguradora de que el inmueble está ahora deshabitado, y desde cuándo. Esta notificación de vacancia permite a la aseguradora adaptar las garantías, a veces añadiendo condiciones especiales como visitas regulares del bien o corte del agua y electricidad. También protege a los herederos ante un siniestro, ya que el contrato permanece entonces completamente válido, sin riesgo de exclusión de garantía por omisión.
Contratar un seguro para vivienda desocupada si es necesario
Cuando la vacancia se prolonga, resulta frecuentemente más conveniente rescindir el contrato clásico para contratar un seguro para vivienda desocupada, específicamente concebido para esta situación. Este contrato tiene en cuenta la ausencia de ocupante y ofrece garantías calibradas según los riesgos reales de un bien deshabitado: incendio, daño por agua, vandalismo, catástrofes naturales. La prima es generalmente más elevada que un contrato clásico, pero ofrece una protección financiera mucho más fiable ante un siniestro.
| Situación | Contrato adaptado |
|---|---|
| Vacancia de corta duración (menos de 3 meses) | Contrato clásico con notificación de vacancia |
| Vacancia prolongada (más de 3 meses) | Seguro para vivienda desocupada específico |
| Bien en comunidad de propietarios | Verificación del reglamento + garantías zonas comunes |
Obligaciones y situaciones particulares según el tipo de bien
Una vivienda unifamiliar vacía y un apartamento en comunidad de propietarios no están expuestos exactamente a las mismas obligaciones. En una comunidad, el reglamento frecuentemente obliga a mantener un seguro que cubra como mínimo la responsabilidad civil, ya que un siniestro en una vivienda desocupada puede afectar las zonas comunes o los inmuebles vecinos. El administrador puede incluso solicitar un certificado de seguro actualizado, aunque esté en tramitación la herencia.
Para una vivienda unifamiliar aislada, el riesgo principal es la no detección rápida de un siniestro. Se recomienda entonces organizar visitas regulares, cortar el agua si la vivienda permanece vacía mucho tiempo, y verificar que las garantías cubren bien el robo, particularmente temido en casas visiblemente deshabitadas.
Quién paga el seguro de hogar durante la tramitación de la herencia
Mientras la herencia no esté resuelta, el contrato suscrito por el fallecido continúa en principio vigente, y es la propia herencia la que debe hacerse cargo del pago de las primas (con fondos disponibles o adelanto de los herederos), como cualquier otra factura que continúe llegando. Los herederos pueden también decidir rescindir el contrato existente para contratar uno nuevo, mejor adaptado a la situación de deshabitación, especialmente si la cantidad de la prima o el alcance de las garantías ya no corresponde a las necesidades reales del bien.
En cualquier caso, es mejor no dejar nunca que el contrato expire sin solución de reemplazo. Un inmueble sin seguro, aunque sea temporalmente, expone a los herederos a soportar solos el coste de un siniestro, sin posibilidad alguna de indemnización, lo que puede representar sumas considerables según la magnitud de los daños.