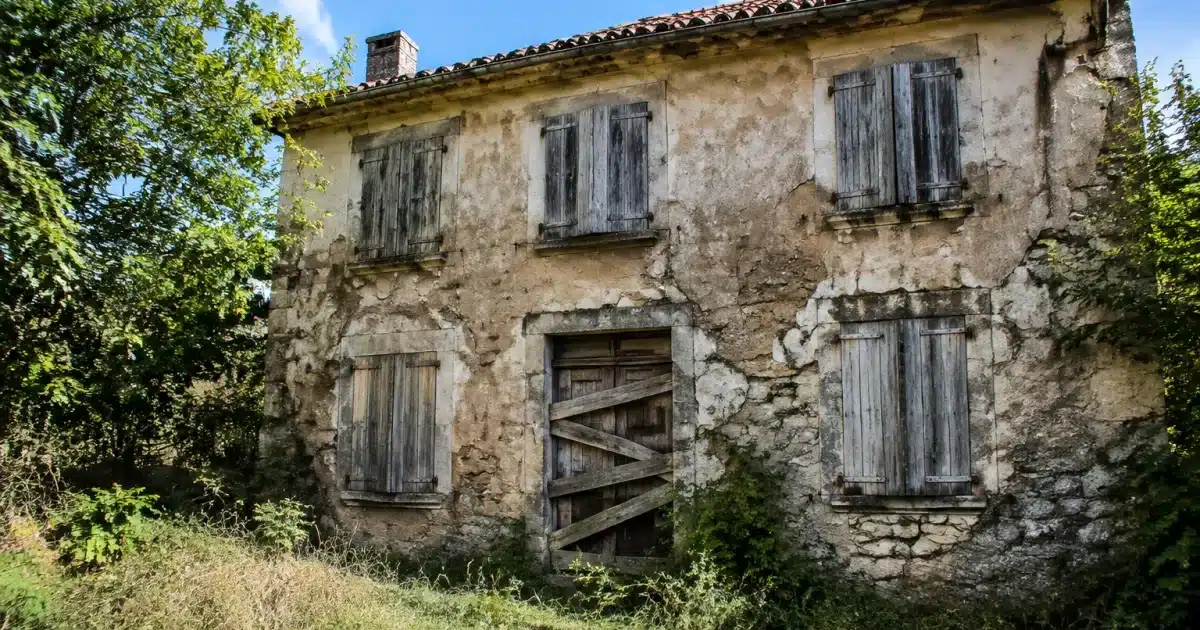
Un dégât des eaux qui coule pendant des semaines dans une maison vide, personne pour s’en apercevoir, et au final un refus de prise en charge par l’assureur. C’est le scénario que redoutent de nombreux héritiers confrontés à un logement laissé vacant après un décès. Et ce risque est bien réel : le contrat d’assurance habitation classique n’a pas été conçu pour protéger un bien inoccupé sur une longue durée.
La raison est simple. Une maison habitée bénéficie d’une surveillance naturelle : quelqu’un remarque une fuite, une odeur suspecte, une fenêtre cassée. Dès que le logement reste vide, ce filet de sécurité disparaît, et l’assureur considère que le risque de sinistre grave (incendie non détecté, cambriolage, infiltration) augmente fortement. C’est pourquoi la plupart des contrats classiques limitent leur garantie en cas d’inoccupation prolongée, généralement au-delà de 60 ou 90 jours consécutifs.
Pourquoi l’assurance habitation classique ne couvre pas toujours un logement vide après décès
Quand un parent décède et que sa maison reste inoccupée le temps du règlement de la succession, le contrat existant continue théoriquement de courir. Mais dans les faits, les héritiers découvrent souvent trop tard que certaines garanties deviennent inopérantes passé un certain délai de vacance.
Les exclusions de garantie liées à l’inoccupation prolongée
La plupart des contrats d’assurance habitation prévoient une clause d’exclusion de garantie en cas de logement inoccupé pendant une période longue, souvent fixée entre 60 et 90 jours selon les compagnies. Passé ce délai, un sinistre comme un dégât des eaux, un incendie ou un cambriolage peut donner lieu à une indemnisation réduite, voire à un refus de prise en charge total. L’assureur estime que l’absence de présence humaine régulière constitue une aggravation du risque qui n’a pas été signalée.
L’obligation de déclaration préalable à l’assureur
Ce point est souvent méconnu des héritiers : la loi impose de déclarer à l’assureur tout changement de situation qui modifie le risque couvert, et l’inoccupation d’un bien en fait partie. Sans cette déclaration de vacance, l’assureur peut invoquer une fausse déclaration ou une omission pour refuser d’indemniser un sinistre, même si les cotisations ont bien été payées. Cette démarche, simple sur le papier, est pourtant fréquemment oubliée dans les premières semaines qui suivent un décès.
L’exemple qui revient le plus souvent
Une canalisation lâche dans une maison vide depuis trois mois. Le sinistre n’est découvert qu’à la visite d’un voisin. L’assureur invoque l’absence de déclaration de vacance et l’inoccupation prolongée pour réduire fortement l’indemnisation, voire la refuser. Ce cas type illustre pourquoi anticiper ce risque évite bien des déconvenues aux héritiers.
Les risques réels d’un logement inoccupé sans surveillance
Un logement vacant n’attire pas seulement les sinistres liés à l’humidité ou à la vétusté, ce qui rejoint les 7 choses à vérifier dans une maison après le décès de son propriétaire. Il devient aussi une cible plus visible pour le cambriolage, faute de va-et-vient ou de lumière allumée le soir. Le gel en hiver peut fissurer des canalisations, une toiture endommagée peut laisser infiltrer l’eau pendant des mois sans que personne ne s’en rende compte, et un défaut électrique peut déclencher un incendie qui se propage largement avant d’être détecté.
Au-delà des dommages matériels, la responsabilité civile du propriétaire ou des héritiers peut aussi être engagée si le bien immobilier cause des dommages aux tiers, par exemple une tuile qui tombe sur un passant ou une fuite qui inonde le logement voisin. C’est un aspect souvent négligé alors qu’il figure parmi les garanties essentielles à vérifier.
Adapter son contrat d’assurance pendant la succession
Déclarer la vacance et ajuster les garanties
La première démarche à effectuer consiste à informer l’assureur que le logement est désormais inoccupé, et depuis quand. Cette déclaration de vacance permet à l’assureur d’adapter les garanties, parfois en ajoutant des conditions particulières comme des visites régulières du bien ou la coupure de l’eau et de l’électricité. Elle protège aussi les héritiers en cas de sinistre, puisque le contrat reste alors valable dans son intégralité, sans risque d’exclusion de garantie liée à une omission.
Souscrire une assurance logement vacant si nécessaire
Lorsque la vacance se prolonge, il devient souvent plus pertinent de résilier le contrat classique pour souscrire une assurance logement vacant, spécifiquement pensée pour ce type de situation. Ce contrat prend en compte l’absence d’occupant et propose des garanties calibrées sur les risques réels d’un bien inoccupé : incendie, dégât des eaux, vandalisme, catastrophes naturelles. La cotisation est généralement plus élevée qu’un contrat classique, mais elle offre une protection financière bien plus fiable en cas de sinistre.
| Situation | Contrat adapté |
|---|---|
| Vacance de courte durée (moins de 3 mois) | Contrat classique avec déclaration de vacance |
| Vacance prolongée (plus de 3 mois) | Assurance logement vacant spécifique |
| Bien en copropriété | Vérification du règlement + garanties parties communes |
Obligations et situations particulières selon le type de bien
Une maison individuelle vide et un appartement en copropriété n’exposent pas exactement aux mêmes obligations. Dans une copropriété, le règlement impose souvent de maintenir une assurance couvrant au minimum la responsabilité civile, car un sinistre dans un lot vacant peut affecter les parties communes ou les logements voisins. Le syndic peut d’ailleurs demander une attestation d’assurance à jour, même pendant le règlement de la succession.
Pour une maison individuelle isolée, le risque principal reste l’absence de détection rapide d’un sinistre. Il est alors recommandé d’organiser des visites régulières, de couper l’eau si le logement reste vide longtemps, et de vérifier que les garanties couvrent bien le cambriolage, particulièrement redouté dans les maisons visiblement inhabitées.
Qui paie l’assurance habitation pendant le règlement de la succession
Tant que la succession n’est pas réglée, le contrat souscrit par le souscripteur décédé continue en principe de s’appliquer, et c’est la succession elle-même qui doit prendre en charge le paiement des cotisations (via les fonds disponibles ou une avance des héritiers), au même titre que les factures qui continuent à tomber chaque mois après le décès du propriétaire d’une maison. Les héritiers peuvent aussi décider de résilier le contrat existant pour en souscrire un nouveau, mieux adapté à la situation de vacance, notamment si le montant de la cotisation ou l’étendue des garanties ne correspond plus aux besoins réels du bien.
Dans tous les cas, il vaut mieux ne jamais laisser le contrat expirer sans solution de remplacement, à l’image des dépenses qui continuent après un décès et que les familles découvrent parfois trop tard. Un logement sans assurance, même temporairement, expose les héritiers à supporter seuls le coût d’un sinistre, sans aucune indemnisation possible, ce qui peut représenter des sommes considérables selon l’ampleur des dommages.