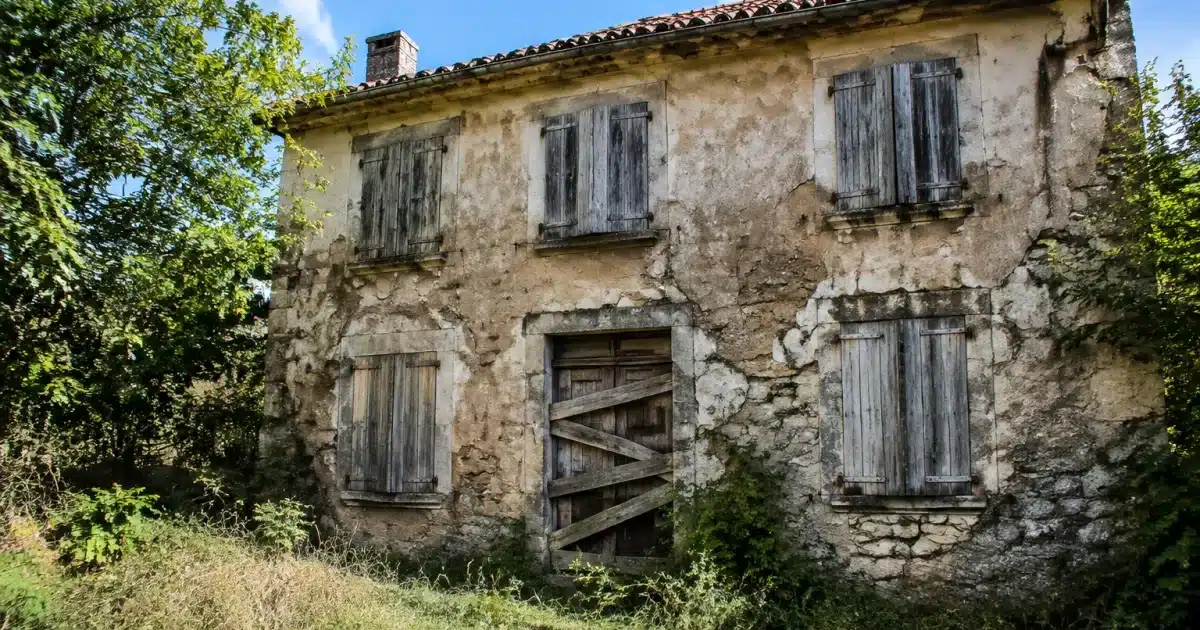
Ein Wasserschaden, der über Wochen in einem leerstehenden Haus läuft, niemand bemerkt es, und am Ende lehnt der Versicherer die Leistung ab. Das ist das Szenario, das viele Erben fürchten, wenn sie mit einem leer stehenden Hausrat nach einem Todesfall konfrontiert sind. Und dieses Risiko ist durchaus real: Der klassische Hausratversicherungsvertrag ist nicht dafür ausgelegt, ein lange Zeit leeres Objekt zu schützen.
Der Grund ist einfach: Ein bewohntes Haus erfährt natürliche Überwachung – jemand bemerkt ein Leck, einen verdächtigen Geruch, ein zerbrochenes Fenster. Sobald das Haus leer steht, fällt dieses Sicherheitsnetz weg, und der Versicherer sieht die Schadensrisiken (nicht erkannter Brand, Einbruch, Feuchtigkeitsschäden) als deutlich erhöht an. Deshalb beschränken die meisten klassischen Verträge ihren Schutz bei längerer Leerstandsdauer – üblicherweise nach 60 bis 90 aufeinanderfolgenden Tagen.
Warum die klassische Hausratversicherung ein leeres Haus nach dem Todesfall oft nicht ausreichend schützt
Wenn ein Angehöriger verstirbt und sein Haus während der Abwicklung der Erbschaft leer steht, läuft der bestehende Vertrag theoretisch weiter. In der Praxis stellen die Erben jedoch oft zu spät fest, dass bestimmte Leistungen ab einem bestimmten Leerstandszeitraum entfallen.
Ausschlussklauseln bei längerer Leerstandsdauer
Die meisten Hausratversicherungen sehen eine Ausschlussklausel vor, wenn das Objekt länger leer steht – typischerweise zwischen 60 und 90 Tagen je nach Versicherer. Nach dieser Frist kann ein Schaden wie Wasserschaden, Brand oder Einbruch zu einer verminderten oder gar völlig abgelehnten Entschädigung führen. Der Versicherer stuft die dauernde Abwesenheit von Bewohnern als Risikoerhöhung ein, die nicht angemeldet wurde.
Meldepflicht gegenüber dem Versicherer
Dieser Punkt ist vielen Erben unbekannt: Nach deutschem Versicherungsvertragsgesetz (VVG) muss jede wesentliche Änderung der Risikosituation dem Versicherer mitgeteilt werden – und ein leer stehendes Haus gehört dazu. Ohne diese Meldung des Leerstands kann der Versicherer eine arglistige Verschweigung oder fahrlässige Angabe geltend machen und die Entschädigung versagen, selbst wenn die Beiträge ordnungsgemäß gezahlt wurden. Diese Anmeldung ist zwar formell einfach, wird aber in den ersten Wochen nach einem Todesfall häufig vergessen.
Das häufigste Szenario
Ein Rohrbruch in einem seit drei Monaten leeren Haus. Der Schaden wird erst bei einem Nachbarbesuch entdeckt. Der Versicherer beruft sich auf die unterlassene Leerstandsmeldung und die Vertragslaufzeit, um die Entschädigung deutlich zu kürzen oder zu verweigern. Dieser klassische Fall zeigt, warum es für Erben wichtig ist, diesen Risiken zuvorzukommen.
Die konkreten Risiken eines unbewachten leeren Hauses
Ein leeres Haus zieht nicht nur Schäden durch Feuchte oder Verschleiß an – es wird auch zum leichteren Ziel für Einbrüche, da es keine Bewohner gibt und abends das Licht nicht brennt. Im Winter können gefrierende Rohre platzen, ein beschädigtes Dach kann Wasser eindringen lassen, das monatelang unbemerkt bleibt, und ein elektrischer Mangel kann einen Brand verursachen, der sich vor Entdeckung weit ausbreitet.
Über die Sachschäden hinaus können auch Haftungsansprüche entstehen – beispielsweise wenn eine Dachziegel auf einen Passanten fällt oder Wasser in die Nachbarwohnung eindringt. Dies ist ein oft übersehener Aspekt, obwohl die Haftungsversicherung zu den wesentlichen Garantien gehört.
Den Versicherungsschutz während der Erbabwicklung anpassen
Den Leerstand anmelden und Leistungen anpassen
Der erste Schritt besteht darin, den Versicherer zu benachrichtigen, dass das Haus nun leer steht und seit wann. Diese Leerstandsmeldung ermöglicht es dem Versicherer, die Leistungen anzupassen – unter Umständen mit zusätzlichen Bedingungen wie regelmäßigen Inspektionen oder Wasser-/Stromabschaltung. Sie schützt auch die Erben im Schadensfall, denn der Vertrag bleibt dann vollständig gültig, ohne das Risiko einer Leistungsausschlussklausel aufgrund einer Auslassung.
Bei längerer Leerstandsdauer eine spezielle Leerstandsversicherung abschließen
Wenn der Leerstand sich abzeichnet, ist es oft sinnvoller, den klassischen Vertrag zu beenden und eine Hausratversicherung für leerstehende Objekte abzuschließen, die speziell für diese Situation konzipiert ist. Dieser Vertrag berücksichtigt die Abwesenheit von Bewohnern und bietet Leistungen, die auf die tatsächlichen Risiken eines leeren Hauses zugeschnitten sind: Brand, Wasserschaden, Vandalismus, Naturkatastrophen. Die Prämie ist üblicherweise höher als bei einem klassischen Vertrag, aber sie bietet im Schadensfall einen deutlich zuverlässigeren Schutz.
| Situation | Empfehlung |
|---|---|
| Kurzfristige Leerstandsdauer (unter 3 Monaten) | Klassischer Vertrag mit Leerstandsmeldung |
| Längerfristige Leerstandsdauer (über 3 Monaten) | Spezielle Leerstandsversicherung |
| Wohnung in Mehrfamilienhaus | Überprüfung der Hausordnung + Haftungsgarantien |
Besondere Pflichten und Situationen nach Art des Objekts
Ein freistehendes Einfamilienhaus und eine Eigentumswohnung in einem Mehrfamilienhaus unterliegen nicht ganz denselben Verpflichtungen. In einem Mehrfamilienhaus schreibt die Hausordnung oft vor, dass mindestens die Haftungsversicherung aufrechterhalten bleiben muss, da ein Schaden in einer leeren Wohnung die Gemeinschaftsteile oder benachbarte Wohnungen beeinträchtigen kann. Die Verwaltung kann auch während der Erbabwicklung eine aktuelle Versicherungsbescheinigung verlangen.
Bei einem freistehendes Haus bleibt das Hauptrisiko die fehlende schnelle Schadenerkennung. Es wird dann empfohlen, regelmäßige Inspektionen durchzuführen, das Wasser abzuschalten, wenn das Haus längere Zeit leer bleibt, und sicherzustellen, dass der Einbruchschutz ausreichend ist – ein besonders akutes Problem bei erkennbar leerstehenden Häusern.
Wer zahlt die Hausratversicherung während der Erbabwicklung
Solange die Erbschaft nicht abgewickelt ist, bleibt der vom Verstorbenen abgeschlossene Vertrag grundsätzlich gültig, und die Erbmasse muss die Beitragszahlungen übernehmen (aus verfügbaren Mitteln oder durch einen Vorschuss der Erben) – genau wie alle anderen Verbindlichkeiten, die monatlich anfallen. Die Erben können aber auch entscheiden, den bestehenden Vertrag zu kündigen und einen neuen abzuschließen, der besser zur Leerstandssituation passt – etwa wenn die Beitragsbelastung oder der Umfang der Leistungen nicht mehr den tatsächlichen Anforderungen entsprechen.
In jedem Fall sollte man nie zulassen, dass ein Vertrag ohne Nachfolgelösung ausläuft. Ein Haus ohne Versicherung – auch nur vorübergehend – setzt die Erben dem Risiko aus, die Kosten eines Schadens vollständig selbst zu tragen. Je nach Ausmaß der Schäden können das beträchtliche Summen sein.