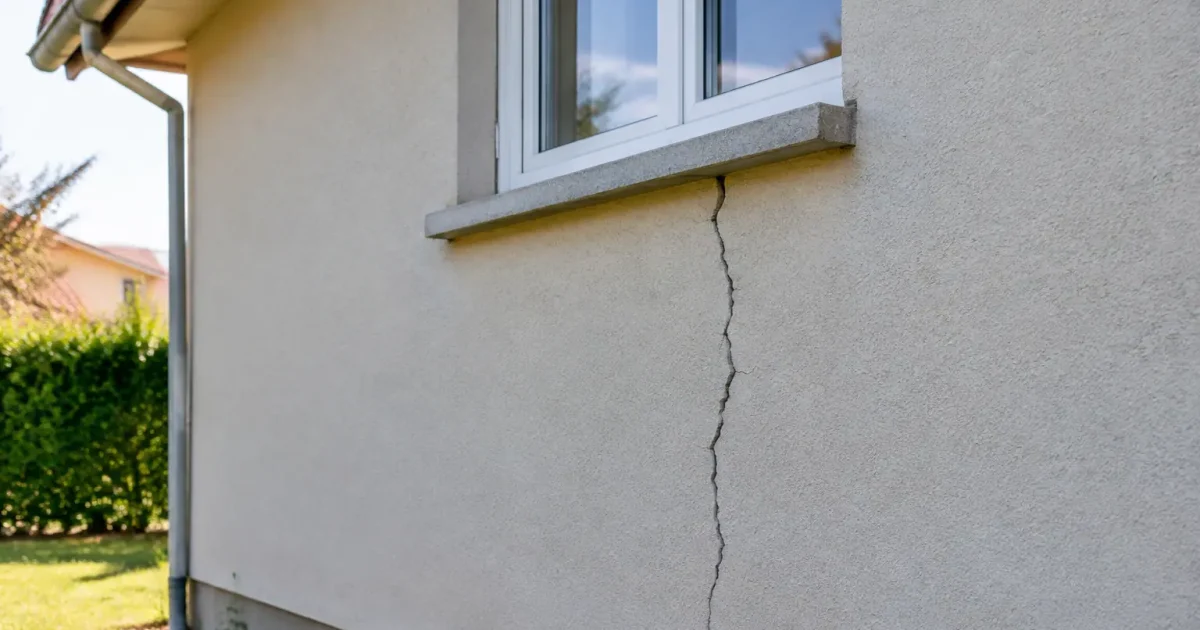
Une lézarde au-dessus d’une fenêtre, un angle qui s’ouvre, une porte qui frotte : l’été sec a laissé des traces sur vos murs. Premier réflexe, attendre de voir si cela bouge. C’est précisément ce qui peut vous coûter cher. Car la garantie catastrophe naturelle obéit à un calendrier strict, et il ne démarre pas quand vous remarquez les fissures.
Déclarer dans les 30 jours suivant la publication de l’arrêté : le délai à ne pas manquer
Voici la réponse directe : vous disposez de 30 jours après la publication de l’arrêté de catastrophe naturelle au Journal officiel pour déclarer le sinistre à votre assureur. Le compteur ne se déclenche donc ni le jour où la fissure apparaît, ni le jour où vous la découvrez. Il part de la parution de l’arrêté interministériel qui reconnaît l’état de catastrophe naturelle pour votre commune et la période concernée.
Ce décalage explique pourquoi tant de propriétaires se trompent. Certains pensent avoir tout le temps devant eux puisque les dégâts sont récents. D’autres s’imaginent déjà hors délai parce que les fissures datent de plusieurs semaines. Dans les deux cas, c’est la date de parution au Journal officiel qui fait foi.
Les autorités conseillent malgré tout de ne pas patienter jusque-là, comme le rappelle le délai de déclaration après tempête Austen. Prévenir l’assureur dès la constatation des dégâts reste la meilleure option : vous posez une date, vous lancez le dossier et vous évitez de courir au dernier moment.
Le piège du calendrier : l’arrêté fixe le départ, pas la fissure
Pas d’arrêté publié, pas de garantie catastrophe naturelle déclenchée. Mais dès que l’arrêté paraît pour votre commune, les 30 jours commencent à s’écouler. Surveillez donc les informations de votre mairie et ne laissez pas un courrier dormir sur un coin de table.
Pourquoi l’arrêté de catastrophe naturelle conditionne l’indemnisation, et comment la commune et la mairie interviennent
Les dommages liés à une catastrophe naturelle ne sont pris en charge au titre de cette garantie que si un arrêté interministériel reconnaît officiellement l’événement. Pour la sécheresse, il s’agit des mouvements de terrain provoqués par le retrait des argiles puis la réhydratation des sols. Sans cette reconnaissance publiée au Journal officiel, la garantie ne joue pas.
Vous ne pouvez pas déposer vous-même la demande de reconnaissance. C’est la commune qui la transmet à la préfecture. Les habitants touchés ont donc intérêt à se signaler en mairie, afin que le dossier de la commune reflète bien les dégâts constatés sur le terrain.
Cette démarche en mairie ne remplace jamais la déclaration à l’assureur. Elle alimente la demande collective, tandis que l’indemnisation passe par votre contrat. Les deux se mènent en parallèle.
Franchise et indemnisation : 1 520 € pour la sécheresse restent à votre charge
Une fois l’arrêté publié et le sinistre déclaré à temps, reste la question du reste à charge. La loi fixe des franchises que votre contrat ne peut pas modifier. Pour les dégâts causés par la sécheresse, la somme est nettement plus élevée que pour les autres catastrophes naturelles.
| Type de dommage | Franchise légale |
|---|---|
| Habitation et biens à usage non professionnel (cas général) | 380 € |
| Mouvements de terrain différentiels dus à la sécheresse et/ou à la réhydratation des sols | 1 520 € |
Concrètement, si votre maison se fissure à cause d’un mouvement de terrain différentiel, les 1 520 € de franchise sont déduits de l’indemnité. Cette somme est imposée par la loi, inutile de négocier avec votre assureur pour la réduire.
Autre condition de base : la garantie catastrophe naturelle est rattachée aux contrats d’assurance de dommages, donc à votre multirisque habitation. Il faut être assuré pour les biens touchés. Sans contrat en cours, aucune indemnisation à espérer.
Fissures de sécheresse : comment les repérer et quand faire expertiser
Le mécanisme est connu. Par temps sec, les sols argileux se contractent et se tassent de façon inégale sous la maison. Quand la pluie revient, ils gonflent de nouveau. Ces allers-retours sollicitent les fondations et les murs, qui finissent par se fissurer.
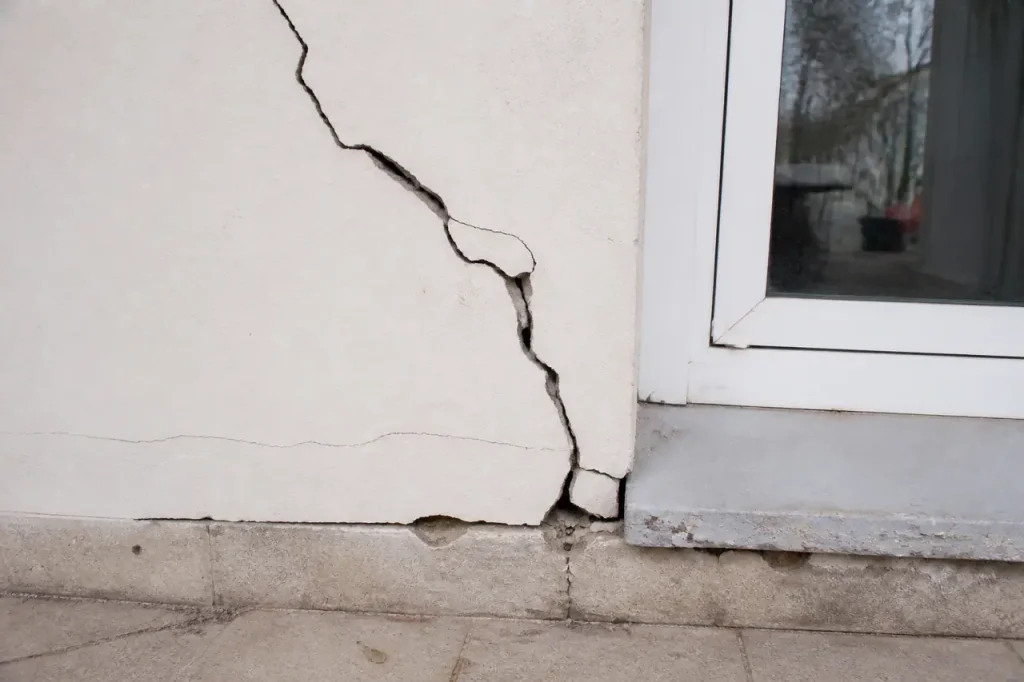
Toutes les fissures ne se valent pas. Les microfissures, très fines, touchent souvent les enduits et les cloisons, et elles peuvent rester cosmétiques. Les fissures profondes, elles, traversent le mur de part en part et s’élargissent avec le temps. Elles sont plus inquiétantes.
Quelques signes doivent vous alerter :
- des fissures en escalier sur la maçonnerie ou des lézardes obliques près des ouvertures ;
- des portes et fenêtres qui coincent alors qu’elles fonctionnaient bien ;
- une fissure qui progresse d’une semaine à l’autre ;
- un décollement entre le sol, les murs ou une terrasse accolée à la maison.
Dans ces situations, ne cherchez pas à reboucher vous-même. Faites constater les désordres avant tout travaux, puis laissez l’expertise de l’assureur trancher sur l’origine du sinistre et l’ampleur des réparations. Reboucher trop tôt efface les preuves et complique le dossier.
Démarches à suivre : prévenir l’assureur sans attendre et conserver les preuves
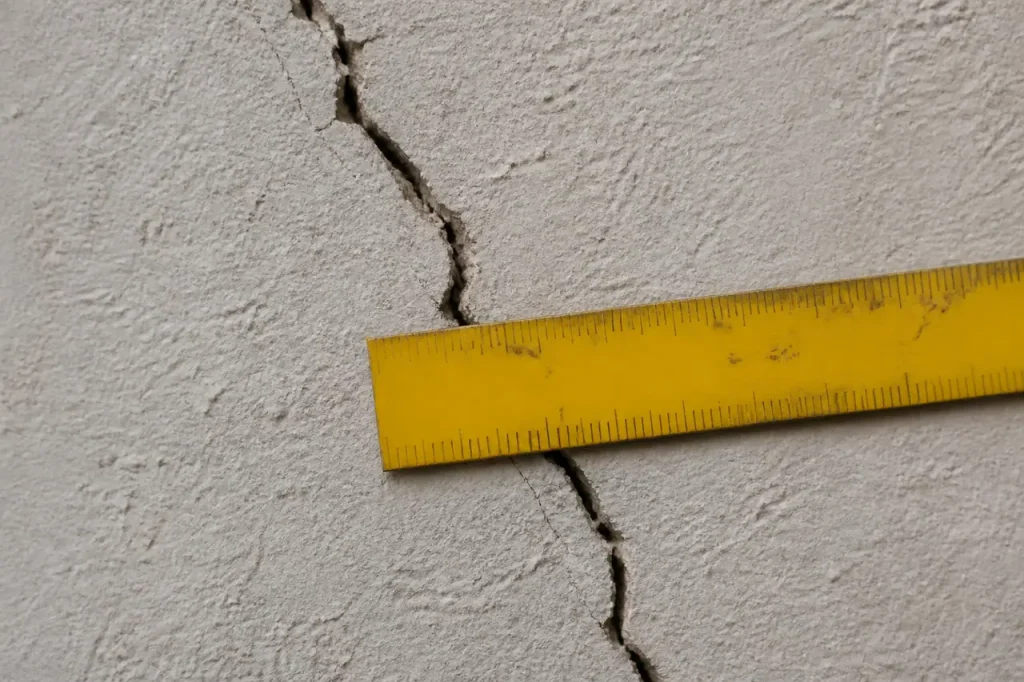
Commencez par documenter. Prenez des photos datées de chaque fissure, de près et avec un repère de taille à côté, puis refaites-les à intervalles réguliers pour montrer l’évolution. Notez aussi la date à laquelle vous avez constaté les premiers désordres. Ces éléments pèsent lourd lors de l’expertise.
Ensuite, prévenez votre assureur sans attendre l’arrêté. Cette première alerte n’est pas la déclaration officielle liée à la catastrophe naturelle, mais elle ouvre le dialogue et vous place dans une posture sérieuse. Gardez une trace écrite de chaque échange.
Signalez en parallèle vos dégâts à la mairie. Si l’arrêté est publié, calez votre déclaration de sinistre sur la date de parution au Journal officiel et envoyez-la bien avant la fin des 30 jours, par un moyen qui laisse une preuve de l’envoi.
En résumé, l’essentiel tient en quatre réflexes : constater, photographier, alerter la mairie et l’assureur, puis surveiller la publication de l’arrêté. Un dossier bien préparé arrive à l’expertise avec de solides arguments. Un dossier déposé trop tard, lui, ne rouvre pas facilement la porte de l’indemnisation.