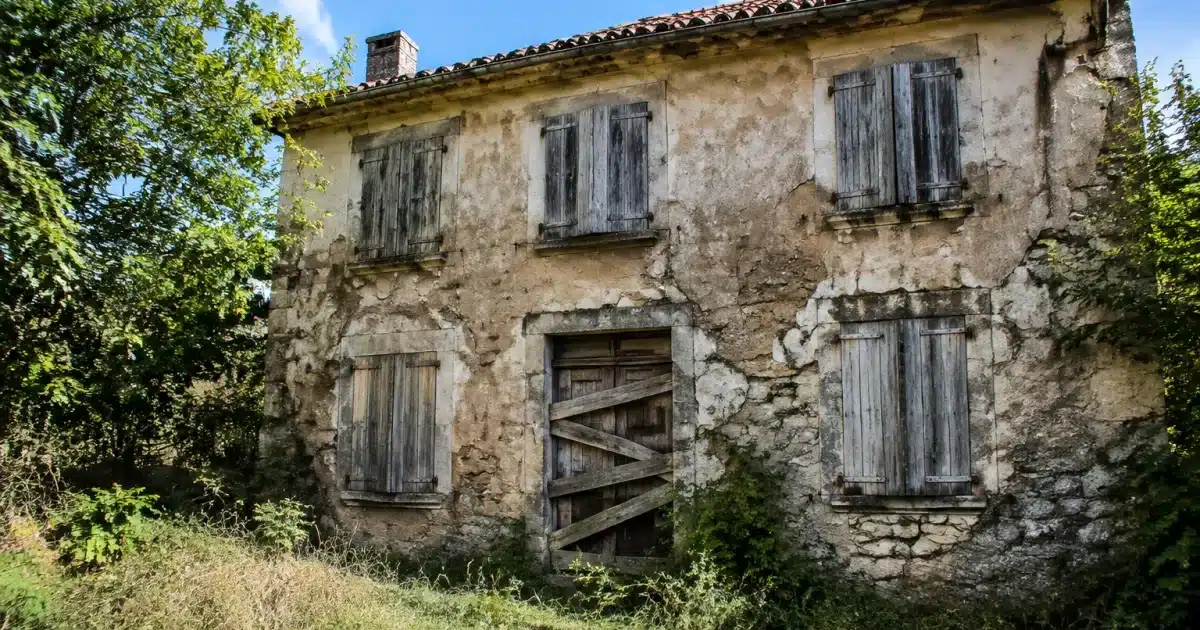
Um esgoto que rebenta durante semanas numa casa vazia, ninguém se apercebe, e no final a seguradora recusa indemnizar. Este é o cenário que preocupa muitos herdeiros confrontados com um imóvel deixado desocupado após um falecimento. E o risco é bem real: o contrato de seguro de habitação clássico não foi concebido para proteger um bem desocupado durante um longo período.
A razão é simples. Uma casa ocupada beneficia de uma vigilância natural: alguém nota uma fuga, um odor suspeito, uma janela partida. Assim que o imóvel fica vazio, esta rede de segurança desaparece, e a seguradora considera que o risco de sinistro grave (incêndio não detectado, roubo, infiltração) aumenta significativamente. É por isso que a maioria dos contratos clássicos limita a sua cobertura em caso de desocupação prolongada, geralmente para além de 60 ou 90 dias consecutivos.
Por que o seguro de habitação clássico não cobre sempre um imóvel vazio após falecimento
Quando um progenitor falece e a sua casa fica desocupada durante o tempo do pagamento da herança, o contrato existente continua teoricamente em vigor. Mas na prática, os herdeiros descobrem frequentemente demasiado tarde que certas garantias deixam de estar operacionais passado um certo período de desocupação.
As exclusões de cobertura relacionadas com desocupação prolongada
A maioria dos contratos de seguro de habitação prevê uma cláusula de exclusão de cobertura em caso de imóvel desocupado durante um período longo, frequentemente fixado entre 60 e 90 dias consoante as seguradoras. Passado este prazo, um sinistro como um esgoto, um incêndio ou um roubo pode dar origem a uma indemnização reduzida, ou mesmo a uma recusa total de cobertura. A seguradora estima que a ausência de presença humana regular constitui uma agravação do risco que não foi declarada.
A obrigação de declaração prévia à seguradora
Este ponto é frequentemente desconhecido dos herdeiros: a lei obriga a declarar à seguradora qualquer alteração de situação que modifique o risco coberto, e a desocupação de um bem faz parte disso. Sem esta declaração de desocupação, a seguradora pode invocar uma falsa declaração ou uma omissão para recusar indemnizar um sinistro, mesmo que os prémios tenham sido bem pagos. Esta demanda, simples no papel, é porém frequentemente esquecida nas primeiras semanas após um falecimento.
O exemplo mais comum
Uma canalização rebenta numa casa vazia há três meses. O sinistro é descoberto apenas na visita de um vizinho. A seguradora invoca a ausência de declaração de desocupação e a desocupação prolongada para reduzir significativamente a indemnização, ou até recusá-la. Este caso típico ilustra por que razão antecipar este risco evita muitos problemas aos herdeiros.
Os riscos reais de um imóvel desocupado sem vigilância
Um imóvel vazio não atrai apenas sinistros relacionados com humidade ou envelhecimento. Torna-se também um alvo mais visível para roubo, pela falta de movimento ou luz acesa ao entardecer. O frio no inverno pode danificar canalizações, um telhado deteriorado pode deixar infiltrar água durante meses sem que ninguém se aperceba, e um defecto eléctrico pode provocar um incêndio que se propaga largamente antes de ser detectado.
Para além dos danos materiais, a responsabilidade civil do proprietário ou dos herdeiros pode também estar em causa se o imóvel causar danos a terceiros, por exemplo uma telha que cai sobre um transeunte ou uma fuga que inunda o imóvel vizinho. Este é um aspecto frequentemente negligenciado, apesar de figurar entre as garantias essenciais a verificar.
Adaptar o contrato de seguro durante a herança
Declarar a desocupação e ajustar as garantias
A primeira demanda a efectuar consiste em informar a seguradora de que o imóvel está agora desocupado, e desde quando. Esta declaração de desocupação permite à seguradora adaptar as garantias, às vezes adicionando condições particulares como visitas regulares do bem ou corte da água e electricidade. Protege também os herdeiros em caso de sinistro, pois o contrato permanece válido na sua totalidade, sem risco de exclusão de cobertura relacionada com uma omissão.
Subscrever um seguro para imóvel desocupado se necessário
Quando a desocupação se prolonga, torna-se frequentemente mais adequado rescindir o contrato clássico para subscrever um seguro para imóvel desocupado, especificamente concebido para este tipo de situação. Este contrato leva em conta a ausência de ocupante e oferece garantias calibradas aos riscos reais de um bem desocupado: incêndio, esgoto, vandalismo, catástrofes naturais. O prémio é geralmente mais elevado do que um contrato clássico, mas oferece uma protecção financeira muito mais fiável em caso de sinistro.
| Situação | Contrato adequado |
|---|---|
| Desocupação de curta duração (menos de 3 meses) | Contrato clássico com declaração de desocupação |
| Desocupação prolongada (mais de 3 meses) | Seguro para imóvel desocupado específico |
| Bem em condomínio | Verificação do regulamento + garantias áreas comuns |
Obrigações e situações particulares consoante o tipo de bem
Uma casa individual vazia e um apartamento em condomínio não expõem exactamente às mesmas obrigações. Num condomínio, o regulamento impõe frequentemente manter um seguro cobrindo no mínimo a responsabilidade civil, pois um sinistro numa fracção desocupada pode afectar as áreas comuns ou os imóveis vizinhos. O administrador pode inclusive exigir um atestado de seguro actualizado, mesmo durante o pagamento da herança.
Para uma casa individual isolada, o risco principal continua a ser a ausência de detecção rápida de um sinistro. Recomenda-se então organizar visitas regulares, cortar a água se o imóvel ficar vazio durante muito tempo, e verificar que as garantias cobrem bem o roubo, particularmente temido em casas visivelmente desocupadas.
Quem paga o seguro de habitação durante o pagamento da herança
Enquanto a herança não for paga, o contrato subscrito pelo subscritor falecido continua em princípio em vigor, e é a sucessão que deve suportar o pagamento dos prémios (através dos fundos disponíveis ou um adiantamento dos herdeiros), tal como as contas que continuam a chegar cada mês após o falecimento do proprietário de uma casa. Os herdeiros podem também decidir rescindir o contrato existente para subscrever um novo, melhor adaptado à situação de desocupação, nomeadamente se o montante do prémio ou a extensão das garantias já não corresponder às necessidades reais do bem.
Em qualquer caso, é melhor nunca deixar o contrato expirar sem solução de substituição. Um imóvel sem seguro, mesmo temporariamente, expõe os herdeiros a suportarem sozinhos o custo de um sinistro, sem qualquer possibilidade de indemnização, o que pode representar quantias consideráveis consoante a amplitude dos danos.