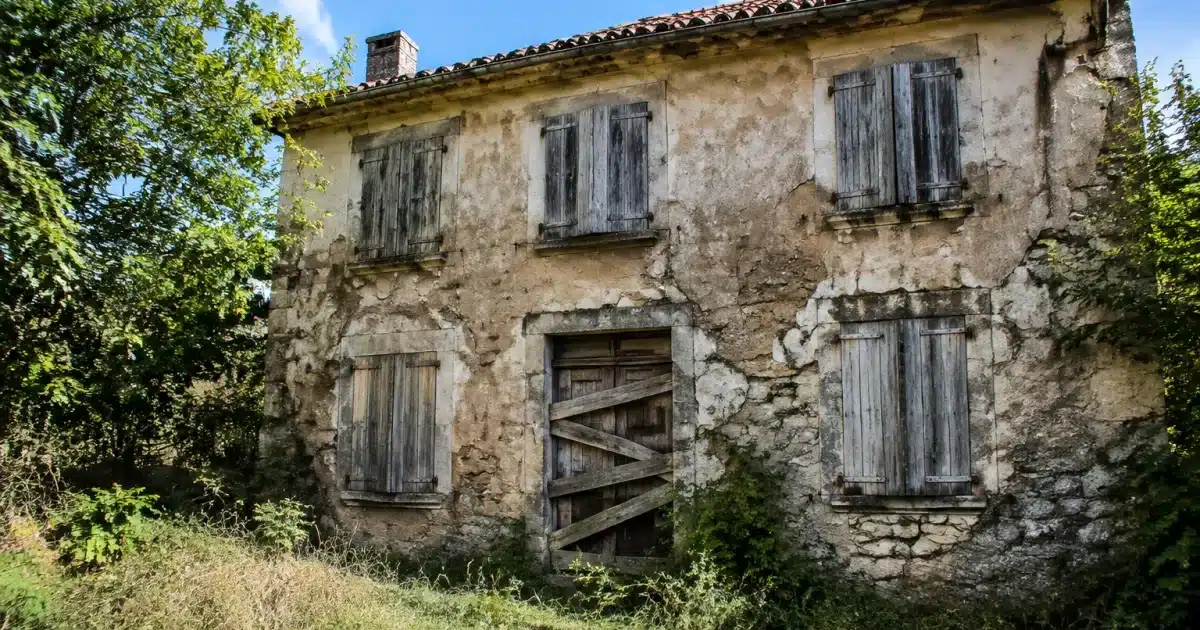
Μια ζημιά από νερά που ρέει για εβδομάδες σε ένα άδειο σπίτι, κανείς δεν το παρατηρεί, και στο τέλος η ασφαλιστική αρνείται την αποζημίωση. Είναι το σενάριο που φοβούνται πολλοί κληρονόμοι που αντιμετωπίζουν ένα ακίνητο που έμεινε ακατοίκητο μετά από θάνατο. Και αυτός ο κίνδυνος είναι πραγματικός: το τυποποιημένο ασφαλιστήριο κατοικίας δεν έχει σχεδιαστεί για να προστατεύει ένα ακίνητο που παραμένει κενό για μεγάλο χρονικό διάστημα.
Ο λόγος είναι απλός. Ένα κατοικημένο σπίτι επωφελείται από φυσική επιτήρηση: κάποιος παρατηρεί μια διαρροή, μια ύποπτη οσμή, ένα σπασμένο παράθυρο. Όταν το ακίνητο παραμένει άδειο, αυτό το δίχτυ ασφάλειας εξαφανίζεται, και η ασφαλιστική θεωρεί ότι ο κίνδυνος σοβαρής ζημιάς (μη ανιχνευθέν πυρκαγιά, κλοπή, διήθηση) αυξάνεται σημαντικά. Γι’ αυτό τα περισσότερα τυποποιημένα ασφαλιστήρια περιορίζουν την κάλυψή τους σε περίπτωση μεγάλης ακατοικησίας, συνήθως πέρα των 60 ή 90 συνεχόμενων ημερών.
Γιατί η τυποποιημένη ασφάλιση κατοικίας δεν καλύπτει πάντα ένα άδειο σπίτι μετά από θάνατο
Όταν ένας γονέας πεθαίνει και το σπίτι του παραμένει ακατοίκητο κατά τη διάρκεια του διακανονισμού της κληρονομιάς, το υφιστάμενο ασφαλιστήριο συνεχίζει θεωρητικά να ισχύει. Αλλά στην πράξη, οι κληρονόμοι ανακαλύπτουν συχνά πολύ αργά ότι ορισμένες εγγυήσεις γίνονται ανεπαρκείς μετά από έναν συγκεκριμένο χρόνο κενότητας.
Οι αποκλεισμοί κάλυψης που σχετίζονται με την ακατοικησία για μεγάλη διάρκεια
Τα περισσότερα ασφαλιστήρια κατοικίας περιέχουν όρο αποκλεισμού κάλυψης σε περίπτωση ακατοίκητου ακινήτου για μεγάλη περίοδο, συνήθως μεταξύ 60 και 90 ημερών ανάλογα με την ασφαλιστική. Μετά από αυτή τη διάρκεια, μια ζημιά όπως νερά, πυρκαγιά ή κλοπή μπορεί να οδηγήσει σε μειωμένη αποζημίωση ή στην πλήρη άρνηση αποζημίωσης. Η ασφαλιστική εκτιμά ότι η απουσία κανονικής ανθρώπινης παρουσίας συνιστά επιδείνωση του κινδύνου που δεν έχει δηλωθεί.
Η υποχρέωση δήλωσης στην ασφαλιστική
Αυτό το σημείο είναι συχνά άγνωστο στους κληρονόμους: η νομοθεσία απαιτεί δήλωση στην ασφαλιστική κάθε αλλαγής κατάστασης που τροποποιεί τον κάλυπτο κίνδυνο, και η ακατοικησία του ακινήτου συμπεριλαμβάνεται σε αυτό. Χωρίς αυτή τη δήλωση κενότητας, η ασφαλιστική μπορεί να επικαλεστεί ψευδή δήλωση ή παράλειψη για να αρνηθεί αποζημίωση για μια ζημιά, ακόμη και αν οι ασφάλιστρα έχουν πληρωθεί κανονικά. Αυτή η διαδικασία, απλή στη θεωρία, παραβλέπεται συχνά τις πρώτες εβδομάδες μετά από ένα θάνατο.
Το παράδειγμα που επανέρχεται συχνότερα
Ένας σωλήνας σπάει σε ένα άδειο σπίτι τρεις μήνες. Η ζημιά ανακαλύπτεται μόνο κατά τη διάρκεια μιας επίσκεψης ενός γείτονα. Η ασφαλιστική επικαλείται την απουσία δήλωσης κενότητας και την ακατοικησία για μεγάλη διάρκεια για να μειώσει σημαντικά την αποζημίωση ή να την αρνηθεί. Αυτή η τυπική περίπτωση δείχνει γιατί η προγνώμων κίνδυνος αποφεύγει πολλές δυσάρεστες εκπλήξεις στους κληρονόμους.
Οι πραγματικοί κίνδυνοι ενός ακατοίκητου ακινήτου χωρίς επιτήρηση
Ένα κενό ακίνητο προσελκύει όχι μόνο ζημιές που σχετίζονται με την υγρασία ή τη φθορά, το οποίο σχετίζεται με τα 7 πράγματα που πρέπει να ελέγξετε σε ένα σπίτι μετά το θάνατο του ιδιοκτήτη. Γίνεται επίσης ένα πιο ορατό στόχο για διάρρηξη, λόγω έλλειψης κίνησης ή φωτός που ανάβει το βράδυ. Το παγετό το χειμώνα μπορεί να ρηγματώσει τις σωλήνες, μια κατεστραμμένη στέγη μπορεί να αφήσει το νερό να διηθηθεί για μήνες χωρίς κανείς να το παρατηρήσει, και ένα ηλεκτρικό ελάττωμα μπορεί να προκαλέσει μια πυρκαγιά που εξαπλώνεται ευρέως πριν ανιχνευθεί.
Πέρα από τις υλικές ζημιές, η πολιτική ευθύνη του ιδιοκτήτη ή των κληρονόμων μπορεί επίσης να έχει επιπτώσεις εάν το ακίνητο προκαλέσει ζημιές σε τρίτους, για παράδειγμα ένα κεραμίδι που πέφτει σε έναν διαβάτη ή μια διαρροή που πλημμυρίζει το γειτονικό σπίτι. Είναι μια πτυχή που συχνά παραγνωρίζεται ενώ περιλαμβάνεται μεταξύ των βασικών εγγυήσεων που πρέπει να ελεγχθούν.
Προσαρμογή του ασφαλιστηρίου κατά τη διάρκεια της κληρονομιάς
Δήλωση της κενότητας και προσαρμογή των εγγυήσεων
Η πρώτη ενέργεια που πρέπει να γίνει είναι να ενημερώσετε την ασφαλιστική ότι το ακίνητο είναι πλέον ακατοίκητο, και από πότε. Αυτή η δήλωση κενότητας επιτρέπει στην ασφαλιστική να προσαρμόσει τις εγγυήσεις, μερικές φορές προσθέτοντας ειδικές προϋποθέσεις όπως κανονικές επισκέψεις του ακινήτου ή την αποκοπή του νερού και της ηλεκτρικής ενέργειας. Προστατεύει επίσης τους κληρονόμους σε περίπτωση ζημιάς, καθώς το ασφαλιστήριο παραμένει τότε πλήρως ισχυρό, χωρίς κίνδυνο αποκλεισμού κάλυψης λόγω παράλειψης.
Ασφάλιση ακατοίκητου ακινήτου εάν χρειάζεται
Όταν η κενότητα παρατείνεται, συχνά γίνεται πιο σκόπιμο να ακυρωθεί το τυποποιημένο ασφαλιστήριο και να ληφθεί ασφάλιση ακατοίκητου ακινήτου, σχεδιασμένη ειδικά για αυτό το είδος κατάστασης. Αυτό το ασφαλιστήριο λαμβάνει υπόψη την απουσία ενοίκου και προσφέρει εγγυήσεις προσαρμοσμένες στους πραγματικούς κινδύνους ενός ακατοίκητου ακινήτου: πυρκαγιά, ζημιές από νερά, βανδαλισμός, φυσικές καταστροφές. Το ασφάλιστρο είναι συνήθως υψηλότερο από ένα τυποποιημένο ασφαλιστήριο, αλλά προσφέρει πολύ πιο αξιόπιστη οικονομική προστασία σε περίπτωση ζημιάς.
| Κατάσταση | Κατάλληλο ασφαλιστήριο |
|---|---|
| Κενότητα βραχείας διάρκειας (λιγότερο από 3 μήνες) | Τυποποιημένο ασφαλιστήριο με δήλωση κενότητας |
| Κενότητα μεγάλης διάρκειας (πάνω από 3 μήνες) | Ειδικό ασφαλιστήριο ακατοίκητου ακινήτου |
| Ακίνητο σε συνιδιοκτησία | Έλεγχος κανονισμού + εγγυήσεις κοινόχρηστων χώρων |
Υποχρεώσεις και ειδικές περιστάσεις ανάλογα με τον τύπο του ακινήτου
Ένα μεμονωμένο σπίτι που είναι κενό και ένα διαμέρισμα σε συνιδιοκτησία δεν έχουν ακριβώς τις ίδιες υποχρεώσεις. Σε μια συνιδιοκτησία, ο κανονισμός συχνά υποχρεώνει να διατηρηθεί ασφάλιση που καλύπτει τουλάχιστον την πολιτική ευθύνη, γιατί μια ζημιά σε ένα ακατοίκητο διαμέρισμα μπορεί να επηρεάσει τους κοινόχρηστους χώρους ή τα γειτονικά σπίτια. Ο σύνδεσμος διαχείρισης μπορεί επίσης να ζητήσει ένα πιστοποιητικό ασφάλισης ενήμερο, ακόμη και κατά τη διάρκεια του διακανονισμού της κληρονομιάς.
Για ένα μεμονωμένο σπίτι, ο κύριος κίνδυνος παραμένει η μη έγκαιρη ανίχνευση μιας ζημιάς. Συνιστάται τότε να οργανωθούν κανονικές επισκέψεις του ακινήτου, να κοπεί το νερό εάν το σπίτι παραμένει κενό για μεγάλο χρόνο, και να επιβεβαιωθεί ότι οι εγγυήσεις καλύπτουν καλά τη διάρρηξη, ιδιαίτερα φοβησμένη σε σπίτια που φαίνεται ότι δεν κατοικούνται.
Ποιος πληρώνει το ασφαλιστήριο κατοικίας κατά τη διάρκεια του διακανονισμού της κληρονομιάς
Όσο δεν ρυθμιστεί η κληρονομιά, το ασφαλιστήριο που ασφάλισε ο αποβιώσας συνεχίζει κατ’ αρχήν να ισχύει, και είναι η κληρονομιά που πρέπει να αναλάβει το κόστος των ασφαλίστρων (μέσω διαθέσιμων κεφαλαίων ή προκαταβολής των κληρονόμων), όπως και τα άλλα έξοδα που συνεχίζουν να έρχονται κάθε μήνα μετά το θάνατο του ιδιοκτήτη ενός σπιτιού. Οι κληρονόμοι μπορούν επίσης να αποφασίσουν να ακυρώσουν το υφιστάμενο ασφαλιστήριο και να λάβουν ένα νέο, καλύτερα προσαρμοσμένο στην κατάσταση κενότητας, ιδιαίτερα εάν το ποσό του ασφάλιστρου ή η έκταση των εγγυήσεων δεν αντιστοιχεί πλέον στις πραγματικές ανάγκες του ακινήτου.
Σε κάθε περίπτωση, είναι καλύτερο να μην επιτρέψετε ποτέ στο ασφαλιστήριο να εκπνεύσει χωρίς εναλλακτική λύση, όπως και άλλα έξοδα που συνεχίζουν μετά ένα θάνατο και που οι οικογένειες ανακαλύπτουν μερικές φορές πολύ αργά. Ένα ακίνητο χωρίς ασφάλιση, ακόμη και προσωρινά, εκθέτει τους κληρονόμους να φέρουν μόνοι τους το κόστος μιας ζημιάς, χωρίς καμιά δυνατότητα αποζημίωσης, πράγμα που μπορεί να αντιπροσωπεύει σημαντικά ποσά ανάλογα με το μέγεθος των ζημιών.